


Mensenrechten vanuit financieringsperspectief*
Zijn kredietinstellingen verplicht om bij het verstrekken van krediet rekening te houden met (potentiële) negatieve gevolgen op mensenrechten?
Doctorandus Instituut financieel Recht, UGent


| I. | Inleiding |
1.Steeds vaker wordt kredietverstrekking van financiële instellingen door ngo's op de korrel genomen. Ter illustratie van deze tendens kan o.m. verwezen worden naar de klacht die op 26 juni 2014 werd ingediend door Friends of the Earth e.a. tegen Rabobank voor het Nederlandse Nationaal Contactpunt. De klacht van de ngo's in deze zaak was gesteund op de vaststelling dat Rabobank, nadat zij volgens de ngo's op de hoogte had moeten zijn van ernstige milieu-, sociale en juridische problemen verbonden aan de activiteiten van hun kredietnemer, alsnog twee significante leningen had toegestaan. Een dergelijke handelwijze was volgens de eisende partijen niet alleen in strijd met het eigen duurzaamheidsbeleid van de bank, maar ook met de OESO-richtlijnen. [1] Eveneens in dit kader kan verwezen worden naar het rapport van september 2021 waarin 11.11.11. en Fairfin financiële instellingen - waaronder BNP Paribas, Deutsche Bank, Société Generale en de ING Group - met de vinger wezen omdat zij, aldus het rapport, mensenrechten zouden miskennen door krediet te verlenen aan bedrijven die, in essentie, economische banden hebben met illegale Israëlische nederzettingen in bezette Palestijnse gebieden. [2]
2.In deze bijdrage beogen we te onderzoeken of kredietinstellingen verplicht zijn bij het verstrekken van krediet rekening te houden met (potentiële) negatieve gevolgen op mensenrechten. Van belang is te vertrekken van het principe dat een kredietinstelling vooreerst niet verplicht is krediet toe te kennen [3] en steeds, zonder motivering, kan weigeren krediet te verlenen. [4] Het staat een kredietinstelling bijgevolg geheel vrij een beleid te voeren dat erin bestaat bij het verstrekken van krediet steeds rekening te houden met een potentiële nadelige impact op mensenrechten. De vraag die hierna wordt onderzocht is echter niet of een kredietinstelling bij het verstrekken van krediet rekening mag houden met (potentiële) negatieve gevolgen op mensenrechten, maar of zij dat moet doen.
3.Omdat een dergelijke verplichting voor kredietinstellingen zowel zou kunnen voortkomen uit wetgeving als uit de op haar rustende algemene zorgvuldigheidsplicht, zal in deze bijdrage de hoofdvraag worden opgedeeld in twee deelvragen. Titel II van deze publicatie gaat na of er eventueel wettelijke bepalingen zijn die de kredietinstelling ertoe verplichten bij het verstrekken van krediet rekening te houden met (potentiële) negatieve gevolgen op mensenrechten. Titel III onderzoekt of de verplichting van de kredietinstelling zou kunnen voortkomen uit haar algemene zorgvuldigheidsplicht.
4.Aangezien de voormelde hoofdvraag aanleiding kan geven tot bijzonder veel juridische vraagstukken is het belangrijk in een scherpe afbakening te voorzien. Vooreerst focust voorliggend onderzoek uitsluitend op de eventuele plicht van kredietinstellingen in een precontractuele setting. Tevens valt de ruimere vraag naar aansprakelijkheid van de kredietinstelling buiten het voorwerp van deze publicatie. Evenmin zal de vraag worden behandeld of kredietovereenkomsten toegekend zonder dat rekening werd gehouden met een mogelijk impact op mensenrechten, eventueel nietig zouden kunnen worden verklaard.
| II. | De verplichting van de krediet instelling op basis van wettelijke bepalingen |
| A. | Inleiding |
5.Wat betreft de (deel)vraag of er wettelijke bepalingen zijn die kredietinstellingen verplichten bij het verstrekken van krediet rekening te houden met mensenrechten, rijst vooreerst de vraag welke wetgeving deel moet uitmaken van de analyse.
Nu de in de inleiding reeds vermelde aantijgingen van ngo's gesteund zijn op enerzijds de UN Guiding Principles (hierna UNGP) en anderzijds de OESO-richtlijnen, lijkt het aangewezen in de hierna volgende analyse in elk geval deze internationale mensenrechtenverdragen te betrekken (II.B.). Belangrijke daarbij is dat de bepalingen in voormelde verdragen 'soft law' uitmaken en derhalve niet afdwingbaar zijn. [5] Met als doel ondernemingen te onderwerpen aan een bindende plicht om bij hun activiteiten en zakenrelaties de nodige zorgvuldigheid in acht te nemen op het gebied van o.m. mensenrechten, publiceerde het Europees Parlement op 10 maart 2021 aanbevelingen inzake passende zorgvuldigheid in het bedrijfsleven en een verantwoordingsplicht van ondernemingen. [6] Deze aanbevelingen, die de vorm aannemen van een ontwerp van richtlijnen, maken eveneens deel uit van de analyse (II.C.).
Ten slotte gaat in het laatste deel van dit hoofdstuk de aandacht naar de regelgeving die voortkomt uit het EU-actieplan inzake duurzame financiering. [7] In de evolutie naar een duurzame samenleving ziet de Europese Commissie een belangrijke rol weggelegd voor financiële instellingen. [8] De vraag rijst of deze regelgeving eventueel wettelijke bepalingen bevat die kredietinstellingen ertoe verplichten bij het verstrekken van krediet rekening te moeten houden met (potentiële) negatieve gevolgen op mensenrechten. Een beknopte analyse van deze regelgeving, met terugkoppeling naar de onderzoeksvraag, gebeurt in het laatste onderdeel van dit hoofdstuk (II.D.).
| B. | Verplichtingen van de kredietinstelling op basis van de UNGP en de OESO-Richtlijnen |
| 1. Verplichtingen op basis van de UNGP |
6.De UNGP, die in 2011 door de leden van de Verenigde Naties zijn aangenomen, vormen een gezaghebbend en internationaal breed gedragen soft law-instrument waarin de verplichtingen en verantwoordelijkheden van staten en ondernemingen ten aanzien van mensenrechten zijn neergelegd. Artikel 13 van de UNGP bepaalt dat de verantwoordelijkheid van ondernemingen om mensenrechten te eerbiedigen vereist dat zij:
(a)vermijden negatieve gevolgen voor de mensenrechten te veroorzaken of daartoe bij te dragen door hun eigen activiteiten, en dergelijke negatieve gevolgen aan te pakken wanneer zij zich voordoen;
(b)trachten negatieve gevolgen voor de mensenrechten te voorkomen of te beperken die rechtstreeks verband houden met hun activiteiten, producten of diensten door hun zakelijke relaties, zelfs als zij niet hebben bijgedragen aan deze gevolgen.
Deze verplichting geldt voor alle ondernemingen ongeacht hun omvang, sector, operationele context, eigendom en structuur. [9] Zoals in 2017 door het Bureau van de Hoge Commissaris voor de Mensenrechten van de Verenigde Naties (OHCHR) werd benadrukt, zijn ook financiële ondernemingen, waaronder kredietinstellingen, ertoe gehouden deze verplichting na leven. [10]
7.Artikel 13 UNGP maakt wat betreft de verplichting van (financiële) ondernemingen een onderscheid tussen de situatie waarin de kredietinstelling nadelige gevolgen op mensenrechten «veroorzaakt of daartoe [bijdraagt]» (art. 13a UNGP) en de situatie waarin negatieve gevolgen op mensenrechten ontstaan die «rechtstreeks verband houden met» de activiteiten, (financiële) producten of diensten van de kredietinstelling door hun «zakelijke relaties», zelfs als zij niet hebben bijgedragen aan deze negatieve gevolgen (art. 13b UNGP). [11]
Van het «veroorzaken» van een negatief gevolg op mensenrechten zal er sprake zijn wanneer de activiteit of nalatigheid [12] van de kredietinstelling op zichzelf resulteert in een negatief gevolg op mensenrechten. [13] Een kredietinstelling zou eveneens kunnen «bijdragen» aan een negatief gevolg op mensenrechten - wat zich voordoet wanneer haar handelingen of nalatigheid [14] het risico op het negatieve gevolg op mensenrechten verhoogt, ook al zouden de activiteiten op zichzelf niet volstaan om tot dat gevolg te leiden. [15] Volgens het OHCHR kan er pas sprake zijn van een bijdrage aan een negatief gevolg op mensenrechten wanneer er een causaal verband bestaat tussen de handeling van de kredietinstelling en het negatieve gevolg. [16] Ten slotte kan er sprake zijn van een «rechtstreeks verband» in de zin van artikel 13b UNGP indien de kredietinstelling geen negatief gevolg op mensenrechten heeft veroorzaakt, noch daaraan heeft bijgedragen, maar er niettemin een direct verband is tussen de activiteiten, producten of diensten van de bank en een negatieve impact op mensenrechten, via de «zakelijke relaties» van de bank. [17] De UNGP verduidelijken dat «zakelijke relaties» relaties zijn met (i) zakenpartners, (ii) entiteiten in de waardeketen, en (iii) elke andere entiteit die rechtstreeks verband houdt met de bedrijfsactiviteiten, producten of diensten van de onderneming. [18] Het verstrekken van een financieel product of een financiële dienst schept in elk geval een zakelijke relatie tussen de kredietinstelling en haar cliënt in de zin van de UNGP. [19]
8.Wanneer een kredietinstelling krediet verstrekt aan een kredietnemer, die dit vervolgens aanwendt voor de financiering van een activiteit met een negatief gevolg op mensenrechten, dan zou de vraag kunnen rijzen of de activiteit van de kredietinstelling valt onder een van de situaties zoals opgenomen in artikel 13 UNGP. Volgens het OHCHR zijn er een aantal factoren die van invloed kunnen zijn om de aard van de betrokkenheid van de kredietinstelling bij negatieve gevolgen voor de mensenrechten te bepalen. [20]
Een eerste factor die volgens de OHCHR van invloed is voor de kwalificatie van de aard van betrokkenheid is, zoals reeds vermeld, het antwoord op de vraag of de handeling of beslissing van de kredietinstelling op zichzelf [21] voldoende is om te leiden tot een negatieve impact op mensenrechten. In bevestigend geval zal de kredietinstelling een negatief gevolg op mensenrechten hebben «veroorzaakt» (art. 13a UNGP). Is daarentegen een handeling van de kredietnemer of een andere entiteiten vereist, dan kan er enkel sprake zijn van een «bijdrage» van de kredietinstelling aan een negatief gevolg op de mensenrechten (art. 13a UNGP), of een «rechtstreekse betrokkenheid» (art. 13b UNGP). [22]
Een tweede factor heeft te maken met de vraag of de kredietinstelling haar kredietnemer al dan niet ertoe heeft aangespoord handelingen te stellen die een negatief gevolg op mensenrechten tot gevolg zouden kunnen hebben. [23] De OHCHR haalt hierbij als voorbeeld aan: de situatie waarin een bank adviseert bepaalde handelingen al dan niet te stellen, bijvoorbeeld om kosten te besparen. Een kredietinstelling die advies verleent waaruit een negatief gevolg op mensenrechten zou kunnen voortkomen, zal hebben «bijgedragen tot» het ontstaan van een negatieve impact op mensenrechten (art. 13a UNGP). [24]
Een derde factor die kan dienen om de aard van de betrokkenheid te bepalen is een antwoord op de vraag of de kredietinstelling de negatieve gevolgen voor mensenrechten al dan niet heeft gefaciliteerd. Ter zake van belang in de context van kredietverstrekking is de mate waarin de kredietinstelling kennis had, of moest hebben, van de wijze waarop de kredietnemer het krediet wenst aan te wenden. Indien de kredietinstelling wist, of had moeten weten, dat een bepaalde cliënt of project een risico inhield op het creëren van een negatieve impact op mensenrechten, maar heeft nagelaten om actie te ondernemen om de cliënt te verplichten, aan te moedigen of te steunen om deze risico's te voorkomen of te beperken, dan heeft de kredietinstelling, afhankelijk van de omstandigheden [25], wel degelijk nadelige gevolgen voor de mensenrechten «veroorzaakt» of «daartoe bijgedragen» (art. 13a UNGP). [26] Heeft de kredietinstelling daarentegen, na kennisname van risico's ter zake, redelijke stappen ondernomen om risico's op een negatieve impact op mensenrechten te voorkomen of beperken, dan kan er in beginsel enkel sprake zijn van een «rechtstreeks verband» tussen de handeling van de bank (het toekennen van krediet) en het negatieve gevolg op mensenrechten (art. 13b UNGP). [27]
Een laatste element dat het OHCHR aanhaalt om de betrokkenheid van de kredietinstelling te bepalen is de kwaliteit van haar procedure om inbreuken op mensenrechten vast te stellen, te voorkomen en te beperken. [28], [29]
9.De mate van betrokkenheid van de kredietinstelling is van belang omdat die de mate van verantwoordelijkheid bepaalt bij het voorkomen dan wel het herstellen van potentiële negatieve gevolgen op mensenrechten. Wanneer de kredietverstrekking potentieel [30] een negatief gevolg op mensenrechten heeft «veroorzaakt» of «daartoe heeft bijgedragen» (art. 13a UNGP) vereisen de UNGP dat zij de nodige stappen zet om deze potentiële negatieve impact te beëindigen of te voorkomen. [31] Indien de kredietinstelling zou vaststellen dat zij een negatief gevolg op mensenrechten heeft «veroorzaakt» of «daartoe heeft bijgedragen», is zij ertoe gehouden zelf, of in samenwerking met andere actoren, deze schade te herstellen. [32]
De situatie is anders wanneer de kredietverstrekking slechts een «rechtstreeks verband» (art. 13b UNGP) vertoont met de negatieve impact op mensenrechten. In dat geval is de kredietinstelling er niet toe gehouden zelf voor een herstel te zorgen, maar verwachten de UNGP wel dat zij actie onderneemt om de negatieve gevolgen te voorkomen of te beperken. [33] De UNGP stellen dat bij het bepalen van de juiste actie in dergelijke situaties onder meer rekening moet worden gehouden met de invloed van de (financiële) onderneming op de betrokken entiteit, de mate waarin de relatie cruciaal is voor de (financiële) onderneming, de ernst van de inbreuk, en de vraag of het beëindigen van de relatie met de entiteit zelf negatieve effecten zou hebben op mensenrechten. [34] Indien de kredietinstelling druk kan uitoefenen om de negatieve effecten te voorkomen of te beperken, moet zij die gebruiken. [35] Indien zij geen druk kan uitoefenen, moet zij nagaan of er manieren zijn om haar positie te verbeteren - zodat zij wel druk kan uitoefenen. [36]
10.Onderstaand hypothetisch voorbeeld illustreert de principes zoals hierboven uiteengezet:
Stel dat een kredietinstelling een beleid voert dat: (i) het mogelijk maakt om negatieve effecten op mensenrechten te identificeren, (ii) in geen geval enige kredietnemer ooit zou aansporen om handelingen te stellen die een negatieve impact op mensenrechten tot gevolg zouden kunnen hebben en bovendien (iii) nooit dergelijke handelingen zou faciliteren. Enkele maanden na het sluiten van een kredietovereenkomst verneemt de kredietinstelling echter dat haar kredietnemer de ontvangen gelden aanwendt voor de financiering van een activiteit met een (potentieel) negatief gevolg op mensenrechten. [37] Ondanks het beleid van de kredietinstelling zal er in dat geval sprake zijn van een «rechtstreeks verband» tussen de kredietverlening en een (potentieel) negatief gevolg op mensenrechten. De kredietinstelling zal, zodra zij kennis heeft (of geacht wordt kennis te hebben) van een (potentiële) negatieve impact op mensenrechten, actie moeten ondernemen om deze (potentiële) negatieve impact te voorkomen of te beperken. Indien de kredietinstelling zou nalaten om (tijdig) te handelen, dan zou het kunnen dat haar nalatigheid de (potentiële) negatieve impact op mensenrechten 'faciliteert' en de kredietverstrekking bijgevolg niet langer louter een «rechtstreeks verband» vertoont met de (potentieel) negatieve gevolgen, maar «daartoe bijdraagt». [38] In dat geval zullen de betrokkenheid en de verantwoordelijkheid van de kredietinstelling toenemen. [39]
Of een kredietinstelling middels het verstrekken van krediet een (potentieel) negatief gevolg voor mensenrechten zou kunnen «veroorzaken», lijkt mij eerder onwaarschijnlijk. Het is namelijk moeilijk te stellen dat het verstrekken van krediet op zichzelf, m.a.w. zonder enige handeling van de kredietnemer of een andere entiteit, kan resulteren in een negatief gevolg op mensenrechten.
11.De bovenstaande analyse maakt duidelijk dat wanneer een kredietinstelling krediet verstrekt, de UNGP bepaalde principes voorschrijven waarmee zij rekening moet houden. Deze verplichtingen zijn echter niet bindend, aangezien de UNGP enkel soft law uitmaakt. Niettemin zijn de UNGP tot hiertoe de meest gezaghebbende internationale richtsnoeren inzake de verantwoordelijkheden van bedrijven met betrekking tot mensenrechten. De invloed van deze principes is duidelijk terug te vinden in het op 10 maart 2021 gepubliceerde ontwerp van richtlijn betreffende zorgvuldigheid en verantwoordingsplicht van ondernemingen. [40]
| 2. Verplichtingen op basis van de OESO-richtlijnen |
12.De OESO-richtlijnen voor multinationale ondernemingen zijn in essentie normen voor verantwoord ondernemen met aandacht voor o.m. mensenrechten, arbeidsrecht en het milieu. Op 25 mei 2011 werden de richtlijnen geactualiseerd, waarbij belangrijke nieuwe bepalingen zijn ingevoerd, onder meer op het gebied van mensenrechten. [41] De richtlijnen zijn gebaseerd op de hiervoor geanalyseerde UNGP en zijn in overeenstemming met de leidende beginselen ervan. [42]
De OESO-richtlijnen zijn niet juridisch bindend voor ondernemingen, maar wel voor ondertekenende regeringen, die ervoor moeten zorgen dat de richtlijnen worden uitgevoerd en nageleefd. [43] Elk land dat de OESO-richtlijnen heeft onderschreven is verplicht een Nationaal Contactpunt (NCP) op te richten [44], wat in België gebeurde onder de FOD Economie. Een van de taken van dit NCP is het aanbieden van een bemiddelings-/verzoeningsdienst voor de klachten die het NCP bereiken. [45]
13.De verplichtingen voor ondernemingen inzake mensenrechten staan voornamelijk opgesomd in hoofdstuk IV van de OESO-richtlijnen. Dat hoofdstuk bepaalt dat het ondernemingen behoort:
- mensenrechten te respecteren, wat betekent dat zij inbreuken op de mensenrechten van derden behoren te voorkomen en ongunstige effecten waarbij zij betrokken zijn behoren aan te pakken;
- in het kader van hun eigen activiteiten, het veroorzaken van of het bijdragen aan ongunstige effecten op mensenrechten te voorkomen en zulke effecten aan te pakken wanneer zij zich voordoen;
- manieren te zoeken om ongunstige effecten op mensenrechten te voorkomen of te verminderen wanneer deze effecten direct verbonden zijn aan hun bedrijfsactiviteiten, producten of diensten via een zakelijke relatie, zelfs als zij zelf niet bijdragen aan deze effecten;
- een beleid te hebben ten aanzien van het waarborgen van respect voor mensenrechten.
- due diligence op mensenrechtengebied uit te voeren zoals gepast in het licht van hun omvang, de aard en context van de activiteiten en de ernst van de risico's op ongunstige effecten op mensenrechten;
- via legitieme procedures te voorzien in of mee te werken aan de aanpak van ongunstige effecten op mensenrechten waar zij vaststellen dat zij deze effecten hebben veroorzaakt of daaraan hebben bijgedragen.
14.De vraag indachtig of een kredietinstelling verplicht is om bij het verstrekken van krediet rekening te houden met (potentiële) negatieve gevolgen op mensenrechten, is het interessant een analyse te maken van het rapport van het Nederlandse NCP in de reeds eerder vermelde zaak Friends of the Earth e.a. vs. Rabobank.
In voormelde zaak werd Rabobank ervan beschuldigd de OESO-richtlijnen te hebben geschonden door krediet te hebben verleend terwijl zij, volgens Friends of the Earth, had moeten weten dat de kredietnemer dat krediet zou gebruiken voor onder meer de financiering van illegale ontbossing en de aankoop van illegaal verkregen palmolie. [46] Friends of the Earth baseerde haar claim vooreerst op hoofdstuk II, paragraaf 10 en 12 van de OESO-richtlijnen. Artikel II, lid 10 bepaalt dat het een onderneming behoort een «op identificatie van risico's gebaseerde due diligence uit te voeren, […], om daadwerkelijke en potentiële ongunstige effecten […] te identificeren, te voorkomen en te verminderen, en rekenschap te geven over hoe zij deze effecten aanpakken». Artikel II, lid 12 bepaalt verder dat een onderneming «ongunstige effecten [moet] trachten te voorkomen of verminderen wanneer zij niet hebben bijgedragen aan dat effect, maar waar dat effect toch direct verbonden is aan hun activiteiten, producten of diensten via een zakelijke relatie». Ten slotte beargumenteerde Friends of the Earth dat Rabobank artikel IV.45.5 van de OESO-richtlijnen (cf. supra) had geschonden. [47]
Het interessante aan deze zaak zijn voornamelijk de overwegingen gemaakt door het Nederlandse NCP. Zo bracht het in zijn beoordeling van 15 januari 2016 vooreerst in herinnering dat de OESO-richtlijnen in 2011 zijn geactualiseerd, waardoor ze van toepassing zijn op alle sectoren, waaronder ook de financiële sector. Het NCP verduidelijkt dat de richtlijnen geen gedetailleerdere richtsnoeren geven voor de toepassing van de normen op financiële instellingen of een andere specifieke sector, maar wel uitdrukkelijk bepalen dat financiële ondernemingen «ongunstige effecten [moeten] trachten te voorkomen of verminderen wanneer zij niet hebben bijgedragen aan dat effect, maar waar dat effect toch direct verbonden is aan hun activiteiten, producten of diensten via een zakelijke relatie». [48] De verwijzing naar «diensten» betekent volgens het Nederlandse NCP dat artikel II, lid 12 van de OESO-richtlijnen van toepassing is op elke financiële dienst, met inbegrip van kredietverstrekking. [49]
Verder in de overwegingen valt bovendien te lezen: «financial institutions have a responsibility of their own to exercise individual leverage to seek to prevent or mitigate the impact of their business conduct and to increase their leverage if necessary with regard to their own clients. [ …] Under the OECD Guidelines businesses are encouraged to appropriate responses with regard to their business relationships, and are urged to engage in risk mitigation efforts, disengagement is seen as an option of last resort». [50] Volgens het Nederlandse NCP is een bank aldus, in een situatie waarin zij geacht wordt kennis te hebben van het feit dat het door haar verstrekte krediet door haar kredietnemer wordt gebruikt om een negatief effect op het milieu te creëren, verplicht een zekere druk (leverage) uit te oefenen op haar kredietnemer met als doel de gevolgen van hun zakelijk gedrag te voorkomen of te beperken. De voorkeur gaat uit naar het uitoefenen van druk om de ongewenste situatie recht te zetten eerder dan naar het beëindigen van de kredietovereenkomst. [51]
15.Net zoals de UNGP, schrijven de OESO-richtlijnen aldus bepaalde verplichtingen voor, maar zijn deze niet afdwingbaar ten aanzien van (financiële) ondernemingen. Zoals vermeld, rust er enkel een plicht op regeringen die de OESO-richtlijnen hebben ondertekend om ervoor te zorgen dat de richtlijnen worden uitgevoerd en nageleefd.
| C. | Verplichtingen van de kredietinstelling op basis van een 'zorgvuldigheids- en verantwoordingsplicht voor ondernemingen' |
| 1. Europees initiatief |
16.Tot hiertoe kunnen we vaststellen dat op internationaal niveau zowel de UNGP als de OESO-richtlijnen bepalingen bevatten die ondernemingen wijzen op hun verantwoordelijkheid om mensenrechten te respecteren. Deze verdragen zijn volgens het Europees Parlement van groot belang voor ondernemingen die hun plicht om de mensenrechten te beschermen ernstig nemen, maar de vrijwillige aard van de instrumenten kan de doeltreffendheid ervan belemmeren. [52] Ter zake merkt het Europees Parlement op dat het effect van deze verdragen beperkt is gebleven: «slechts een beperkt aantal ondernemingen past vrijwillig passende zorgvuldigheid toe met betrekking tot de effecten van hun activiteiten en die van hun zakelijke relaties op de mensenrechten. Dit wordt nog versterkt door de buitensporige nadruk die veel ondernemingen leggen op het maximaliseren van de winst op korte termijn». [53]
17.Met als doel ondernemingen op basis van dwingende regelgeving te verplichten om bij hun activiteiten en zakenrelaties de nodige zorgvuldigheid in acht te nemen op het gebied van mensenrechten, milieu en goed bestuur, heeft het Europees Parlement op 10 maart 2021 een resolutie aangenomen met aanbevelingen voor het opstellen van een richtlijn betreffende zorgvuldigheid en verantwoordingsplicht van bedrijven. [54] Indien het door het Europees Parlement opgemaakte ontwerp van richtlijn Europees recht zou worden, zal dit een aanzienlijke impact hebben op de verantwoordelijkheid van financiële instellingen die onder het toepassingsgebied van de regelgeving vallen. [55]
Een uitvoerige bespreking van de voorgestelde verplichtingen valt buiten het bestek van deze publicatie. [56] In essentie kunnen we samenvatten dat de richtlijn (naar huidig ontwerp) EU-lidstaten ertoe zou verplichten wetgeving uit te vaardigen die ondernemingen ertoe verplicht om bij hun activiteiten en zakenrelaties de nodige zorgvuldigheid in acht te nemen op het gebied van mensenrechten, milieu en goed bestuur. Dit geldt voor de hele toeleveringsketen van een onderneming, dus niet alleen voor de relaties met leveranciers, maar ook met klanten en eindgebruikers. [57] Ondernemingen zouden doorlopend moeten controleren of hun activiteiten en zakelijke relaties potentiële of daadwerkelijke negatieve effecten op de mensenrechten, het milieu of goed bestuur (i) veroorzaken, (ii) hiertoe bijdragen of (iii) hier rechtstreeks bij betrokken zijn. [58] Als een onderneming meent dat er ter zake geen relevante risico's aanwezig zijn, moet zij een verklaring publiceren om dit te bevestigen, samen met een risicobeoordeling, die kan worden herzien als er nieuwe risico's opduiken. Als er wél risico's worden vastgesteld, moeten ondernemingen een due diligence-strategie opstellen, publiceren en jaarlijks de doeltreffendheid en geschiktheid van deze strategie evalueren.
Van belang is tevens dat lidstaten ervoor zouden moeten zorgen dat een onderneming die vaststelt een negatieve impact te hebben veroorzaakt of hieraan te hebben bijgedragen, voorziet in of meewerkt aan een remediëringsproces. [59] Mogelijke passende corrigerende maatregelen zijn onder meer financiële of niet-financiële compensatie, herstel, openbare verontschuldigingen, teruggave, rehabilitatie of een bijdrage aan een onderzoek, alsmede het voorkomen van bijkomende schade door garanties dat de schade zich niet herhaalt. [60] De lidstaten zorgen ervoor dat voormelde maatregelen de betrokkenen niet beletten een civiele procedure aan te spannen op grond van het nationale recht. [61] Momenteel is de Europese Commissie aan zet en is het wachten op een voorstel.
18.Het ontwerp van richtlijn is duidelijk geïnspireerd op de UNGP en de OESO-richtlijnen. Indien de Europese Commissie de ontwerptekst van richtlijn zoals die vandaag voorligt integraal zou overnemen, dan zou, nadat de lidstaten deze richtlijn in nationale wetgeving hebben omgezet, dit zijn invloed hebben op de verplichtingen van de kredietinstelling bij het verstrekken van krediet.
In essentie zou, volgens de huidige ontwerptekst, een (financiële) onderneming die potentiële of daadwerkelijke effecten op mensenrechten, het milieu of goed bestuur vaststelt, in onderling overleg met de belanghebbende, moeten trachten dit aan te pakken en op te lossen. [62] De ontwerptekst bepaalt ter zake dat een onderneming die voldoende invloed heeft om negatieve gevolgen te voorkomen of te beperken, daar gebruik van moet maken. Wanneer een negatieve impact niet kan worden voorkomen of beperkt en de invloed niet kan worden vergroot, kan in laatste instantie de samenwerking met een leverancier of andere zakelijke relatie op verantwoorde wijze worden beëindigd. [63] De beëindiging van de zakelijke relatie is slechts een laatste optie, indien het voorkomen of beperken van de negatieve invloed op mensenrechten niet kan worden bereikt. Merk op dat deze voorgeschreven handelwijze in dezelfde lijn ligt van wat reeds eerder door de Nederlandse NCP in de Friends of the Earth e.a. vs. Rabobank-zaak werd overwogen. Ook daar ging de voorkeur naar het uitoefenen van druk om de ongewenste situatie recht te zetten, eerder dan naar het beëindigen van de (krediet)overeenkomst. [64]
| 2. Nationaal initiatief |
19.In afwachting van Europese regelgeving [65] werd in België op 2 april 2021 een wetsvoorstel gepubliceerd houdende de instelling van een zorg- en verantwoordingsplicht voor de ondernemingen, over hun hele waardeketen heen. [66] Het voorstel stelt dat «economische actoren op hun verantwoordelijkheid moeten worden aangesproken om te voorkomen dat in het wereldwijde handelsverkeer de mensenrechten worden geschonden en het milieu schade wordt toegebracht». [67] Het doel van het wetsvoorstel is ondernemingen een zorgplicht op te leggen, wat in essentie betekent dat ondernemingen moeten voorzien in mechanismen waarmee ze voortdurend elke mogelijke en/of daadwerkelijke schending van de mensenrechten, van de arbeidsrechten en van de milieunormen in hun volledige waardeketen kunnen opsporen, voorkomen, stoppen, zo veel mogelijk inperken en verhelpen. [68] Deze verplichtingen zouden ook van toepassing zijn op financiële instellingen. [69]
20.Hoewel er dus ook op nationaal niveau ontwikkelingen gaande zijn, moet besloten worden dat er, tot hiertoe, geen nationale wetgeving bestaat die (financiële) ondernemingen verplicht bij de uitoefening van hun activiteiten de mensenrechten te respecteren. De Belgische wetgeving loopt wat dat betreft achter op sommige andere landen. Zo is de wettelijke plicht voor ondernemingen om (al dan niet bepaalde) mensenrechten te respecteren reeds wél terug te vinden in de wetgeving van onder andere de Verenigde Staten van Amerika [70], Canada [71], Australië [72], het Verenigd Koninkrijk [73], Frankrijk [74], Duitsland [75] en Nederland. [76]
| D. | Verplichtingen van de kredietinstelling op basis van regelgeving inzake duurzame financiering |
| 1. Het EU-actieplan inzake duurzame financiering |
21.In het EU-actieplan inzake duurzame financiering (hierna EU-actieplan) [77] van 7 maart 2018 licht de Europese Commissie toe dat er dringend maatregelen nodig zijn om het overheidsbeleid aan te passen aan de rampzalige gevolgen van de klimaatverandering en de uitputting van hulpbronnen. [78] De Europese Commissie stelt dat het financiële stelsel in deze aanpassingen een sleutelrol speelt. [79] Op basis van de aanbeveling zoals bepaald in het rapport van de 'High Level Group on Sustainable finance' [80] bepaalt het actieplan drie doelstellingen, m.n.: (i) kapitaalstromen heroriënteren in de richting van duurzame investeringen om duurzame en inclusieve groei te bewerkstelligen; (ii) financiële risico's als gevolg van de klimaatverandering, de uitputting van hulpbronnen, de aantasting van het milieu en sociale kwesties beheren; en (iii) transparantie en langetermijndenken bij financiële en economische activiteiten stimuleren. [81] Elk van deze doelstellingen kent verschillende actiepunten.
22.Sinds de publicatie van het EU-actieplan werden reeds diverse stappen ondernomen voor de implementatie van de voormelde doelstellingen, waaronder:
- de publicatie van de Taxonomie-, de Benchmark- en de Disclosure-Verordening (II.D.2.);
- de publicatie van zes gedelegeerde wijzigingshandelingen, bedoeld om duurzaamheidsrisico's en duurzaamheidsfactoren te integreren in bestaande regelgeving (II.D.3.);
- de introductie van de CSRD (II.D.4.); alsook
- de publicatie van de EBA-richtsnoeren van 29 mei 2020 inzake de initiëring en monitoring van leningen (II.D.5.).
Een analyse van voormelde publicaties maakt alvast twee zaken duidelijk.
Vooreerst gaat de focus - tot hiertoe - in belangrijke mate naar het uitwerken van een beleid dat in de eerste plaats rekening houdt met ecologische overwegingen. Sociale en gouvernementele overwegingen die bij de besluitvorming over investeringen mee een rol moeten spelen, zullen in sommige regelgeving (bv. de Taxonomie-Verordening) [82] pas in een later stadium worden uitgewerkt.
Een tweede vaststelling is dat indachtig de (deel)vraag of kredietinstellingen bij het verstrekken van krediet rekening moeten houden met (potentiële) negatieve gevolgen voor mensenrechten - tot op heden - enkel de EBA-richtsnoeren inzake de initiëring en monitoring van leningen relevante bepalingen bevatten. Het materieel toepassingsgebied van zowel de Taxonomie- en de Disclosure-Verordening («financiële Producten») als de Benchmark-Verordening («Benchmarks») zorgt ervoor dat deze Verordeningen - vooralsnog - geen verplichtingen introduceren inzake kredietverstrekking. Ook de voormelde zes gedelegeerde wijzigingshandelingen, bedoeld om duurzaamheidsrisico's te integreren in bestaande regelgeving, leggen geen nieuwe verplichtingen op aan kredietinstellingen. De CSRD - die weliswaar reeds bestaande verplichtingen van kredietinstellingen die onder het toepassingsgebied van de verordening vallen uitbreidt - bevat evenmin de verplichting voor kredietinstellingen om rekening te houden met potentieel negatieve gevolgen voor mensenrechten bij het verstrekken van krediet.
Om de voormelde conclusies te duiden, wordt hierna in vogelvlucht de essentie van elk van deze ontwikkelingen besproken (II.D.2 - II.D.4). Gelet op het belang van de EBA-richtsnoeren inzake de initiëring en monitoring van leningen zullen we hier uitgebreider bij stilstaan (II.D.5).
| 2. De Taxonomie-, Benchmark- en Disclosure-Verordening |
| a. De Taxonomie |
23.De Taxonomie [83] is in essentie een EU-breed classificatiesysteem bedoeld om beleggers te helpen begrijpen wanneer een economische activiteit als 'ecologisch duurzaam' moet worden beoordeeld. [84] De verordening is bedoeld om beleggers te helpen bij de beoordeling of hun belegging daadwerkelijk geïnvesteerd wordt in duurzame activiteiten. Duidelijkheid ter zake is van essentieel belang om greenwashing te voorkomen - d.w.z. een situatie waarin financiële producten op de markt worden gepresenteerd als zijnde duurzaam, zonder dat zij in werkelijkheid voldoen aan duurzaamheidscriteria. De verordening bepaalt dat een economische activiteit kan worden aangemerkt als ecologisch duurzaam indien voldaan is aan vier criteria. [85]
24.Vandaag bevat de Taxonomie-Verordening, die focust op de bescherming van de belegger, geen bepalingen inzake kredietverstrekking.
| b. De Benchmark-Verordening |
25.Opnieuw met als doel meer transparantie te bieden voor beleggers introduceerde de Europese Commissie de Benchmark-Verordening. [86] De wijzigingen ingevoerd door de Benchmark-Verordening bestaan enerzijds uit de introductie van twee soorten klimaatbenchmarks (EU-klimaattransitiebenchmarks en op de Overeenkomst van Parijs afgestemde EU-benchmarks), en anderzijds de introductie van informatieverplichtingen omtrent ESG-factoren en -doelstellingen op alle beleggingsbenchmarks, met uitzondering van rentevoet- en valutawisselingsbenchmarks. [87] De meeste bepalingen van de Benchmark-Verordening traden in werking op 30 april 2021. [88]
26.Net zoals de Taxonomie-Verordening bevat de Benchmark-Verordening geen bepalingen inzake kredietverstrekking.
| c. De Sustainable finance Disclosure Regulation (SFDR) |
27.De «Sustainable finance Disclosure Regulation» (SFDR), waarvan sinds 10 maart 2021 de meeste regels van kracht zijn [89], heeft tot doel in geharmoniseerde transparantieregels te voorzien die het voor beleggers mogelijk moeten maken om verschillende «financiële producten» [90] in verschillende lidstaten effectief met elkaar te vergelijken op het punt van de ecologische, sociale en governance-risico's (hierna ESG-risico's). [91] Om voormelde doelstelling te verwezenlijken, legt de SFDR aan «financiëlemarktdeelnemers» en «financiële adviseurs» een reeks informatieverplichtingen op die het voor de belegger mogelijk moeten maken zich een beeld te vormen van zowel het algemene beleid van de entiteit die het financieel product aanbiedt als van het financieel product zelf. [92] De verplichtingen zijn in belangrijke mate slechts van toepassing zodra een «financieel product» als «duurzaam» wordt voorgesteld. Niettemin zullen ook op traditionele financiële producten bepaalde regels in acht moeten worden genomen.
De wet beoogt met «financiëlemarktdeelnemers»: kredietinstellingen en beleggingsondernemingen die vermogensbeheer verstrekken, verzekeringsondernemingen die verzekeringsgerelateerde beleggingsproducten (IBIP) beschikbaar stellen, instellingen voor bedrijfspensioenvoorziening (IBPV) en fondsenbeheerders van ICB's en AICB's, ontwikkelaars van pensioenproducten, PEPP-aanbieders alsook beheerders van een in aanmerking komend geregistreerd durfkapitaal- of sociaalondernemerschapsfonds. [93] Met «financieel adviseur» wordt bedoeld: een verzekeringstussenpersoon of -onderneming die verzekeringsadvies met betrekking tot IBIP's verstrekt; alsook een kredietinstelling, beleggingsonderneming, abi-beheerder of icbe-beheersmaatschappij die beleggingsadvies verstrekt. [94]
28.Wanneer financiëlemarktdeelnemers en financiële adviseurs, conform de SFDR, informatie willen verstrekken aan beleggers over de duurzaamheid van financiële producten, dan hebben zij duurzaamheidsinformatie nodig. Aldus kunnen financiëlemarktdeelnemers en financiële adviseurs slechts aan hun verplichtingen voldoen wanneer zij toegang hebben tot een grote hoeveelheid duurzaamheidsinformatie. De CSRD (cf. infra) komt aan deze nood tegemoet door alle grote ondernemingen en alle ondernemingen die op gereglementeerde markten zijn genoteerd (met uitzondering van beursgenoteerde micro-ondernemingen) te verplichten een hele reeks duurzaamheidsinformatie te publiceren.
29.Net zoals de Taxonomie-Verordening, focust de SFRD op zgn. «financiële Producten» en bevat zij, tot hiertoe, geen bepalingen inzake kredietverstrekking.
| 3. De integratie van ESG in MifiD II, UCITS, AIFMD, IDD en Solvency II |
30.Om de doelstellingen van het EU-Actieplan te behalen, publiceerde de Europese Commissie op 21 april 2021 zes gedelegeerde wijzigingshandelingen, bedoeld om duurzaamheidsrisico's en duurzaamheidsfactoren te integreren in bestaande regelgeving (te weten: AIFMD [95], UCITS [96], MifiD 2 [97], IDD [98] en Solvency II [99]). De definitieve versies van de gedelegeerde handelingen zijn op 2 augustus 2021 in het Publicatieblad van de EU bekendgemaakt. De gedelegeerde handelingen zijn bedoeld als aanvulling op de verplichtingen zoals bepaald in de Taxonomie en de SFDR. Een gedetailleerde bespreking van de wijzigingen valt buiten het bestek van deze publicatie. In essentie komt het erop neer dat de gedelegeerde regelgeving bijkomende verplichtingen invoert voor: (I) icbe-beheermaatschappijen (UCITS) [100], abi-beheerders (AIFM) [101], beleggingsondernemingen [102], [103], alsook verzekerings- of herverzekeringsonderneming [104] en verzekeringsdistributeurs. [105] Merk op dat kredietinstellingen tot hiertoe nog niet in het vizier komen, wat ook logisch is gelet op de huidige focus van de Europese Commissie. [106]
| 4. De Corporate Sustainability Reporting Directive (CSRD) |
31.In uitvoering van het EU-actieplan nam de Europese Commissie op 21 april 2021 het voorstel aan voor een richtlijn inzake rapportage over de duurzaamheid van ondernemingen (CSRD), ter vervanging van de bestaande 'Non-financial Reporting Directive' (NFRD).
32.De NFRD introduceerde de verplichting voor grote ondernemingen die «organisaties van openbaar belang» (OOB's) zijn om een niet-financiële verklaring op te stellen die minstens informatie bevat over milieuzaken, sociale en personeelsaangelegenheden, eerbiediging van de mensenrechten en bestrijding van corruptie en omkoping. [107] «Organisaties van openbaar belang» worden gedefinieerd als ondernemingen waarvan de effecten op gereglementeerde EU-markten genoteerd zijn, kredietinstellingen (al dan niet beursgenoteerd), verzekeringsondernemingen (al dan niet beursgenoteerd) en alle andere door lidstaten aangewezen ondernemingen. [108] De NFRD werd in september 2017 omgezet in het Belgisch recht. [109]
33.Op 21 april 2021 heeft de Europese Commissie een voorstel voor een richtlijn inzake verslaggeving over de duurzaamheid van ondernemingen («Corporate Sustainability Reporting Directive», ofwel CSRD) aangenomen. [110] Dit voorstel kwam er nadat de Commissie er zich toe had geëngageerd de NFRD opnieuw te bekijken in het kader van de Europese Green Deal, die ervoor moet zorgen dat er in 2050 een klimaatneutrale Europese economie bestaat. [111] De CSRD moet bijdragen aan de doelstellingen van de Europese Green Deal. [112] In het voorstel van de CSRD licht de Europese Commissie toe dat het huidige rechtskader geen zekerheid biedt dat wordt voldaan aan de informatiebehoeften van ngo's, sociale partners en andere belanghebbende die ondernemingen verantwoordelijk willen stellen voor de effecten van hun activiteiten op mens en milieu. [113]
Het voorstel wijzigt de NFRD op verschillende gebieden. Zonder in detail op alle wijzigingen in te gaan, kan samenvattend worden gesteld dat er sprake is van: (i) een uitbreiding van het toepassingsgebied tot alle grote ondernemingen en alle ondernemingen die op gereglementeerde markten zijn genoteerd (met uitzondering van beursgenoteerde micro-ondernemingen); (ii) een uitbreiding van de rapportagevereisten, (iii) een invoering van verplichte controle (assurance) bij duurzaamheidsverslaggeving, en (iv) een verplichting om de gerapporteerde informatie digitaal te 'labelen' (op termijn moet deze info in een Europese database komen, het 'European single electronic access point'). [114] De eerste rapportageverplichtingen onder de CSRD gelden vanaf 2023. [115] Zoals vermeld, is de informatieplicht van duurzaamheidsinformatie o.m. essentieel voor «financiëlemarktdeelnemers» en «financiële adviseurs» die aan hun verplichtingen voortkomend uit de SFDR willen voldoen (cf. supra).
34.Zowel de NFRD als de CSRD bevatten louter informatieverplichtingen. Zij bevatten geen verplichting voor kredietinstellingen om bij het verstrekken van krediet rekening te houden met (potentiële) negatieve gevolgen op mensenrechten.
| 5. De EBA |
| a. De rol van de EBA inzake duurzame financiering |
35.In het EU-actieplan roept de Europese Commissie de Europese Toezichthoudende Autoriteiten (ETA's) op om op korte termijn rechtstreekse steun te verlenen aan de uitvoering van het EU-actieplan. [116] Ook de «European Banking Authority» (EBA) krijgt in dat kader een rol toebedeeld.
36.De rol van de EBA ter verwezenlijking van het EU-actieplan werd o.m. vastgelegd in de herziene «Capital Requirement Regulation» (CRR II) en «Capital Requirement Directive» (CRD V) [117], die in essentie de EBA drie opdrachten toevertrouwen. Ten eerste roept de CRD V de EBA op een verslag op te stellen waarin wordt beoordeeld of het mogelijk is om ESG-risico's te integreren in het toetsings- en evaluatieproces van de bevoegde autoriteiten. [118], [119] In uitvoering van deze opdracht publiceerde de EBA op 23 juni 2021 een rapport waarin zij (in essentie): (i) voorziet in een definitie van ESG-factoren en ESG-risico's, en (ii) stelt dat het noodzakelijk is deze risico's te integreren in bedrijfsstrategieën, governance en risicobeheer, alsook in het toezicht van instellingen die vallen onder het toepassingsgebied van de CRR en de CRD. [120] Het verslag zal als basis dienen voor toekomstige EBA-richtsnoeren ter zake.
Verder bepalen de artikelen 434a en 449a CRR II dat de EBA technische normen zal ontwikkelen voor de tenuitvoerlegging van de openbaarmakingsvereisten die zijn opgenomen in deel acht van de CRR II; waaronder de vereiste dat grote instellingen - die effecten hebben uitgegeven die zijn toegelaten tot de handel op een gereglementeerde markt van een lidstaat - informatie openbaar moeten maken over ESG-risico's, fysieke risico's en overgangsrisico's. [121], [122] In maart 2021 heeft de EBA een ontwerptekst van technische normen gepubliceerd voor openbare consultatie. [123] Eind 2021 wordt de definitieve versie van de tekst verwacht.
In een derde mandaat werd EBA verzocht na te gaan of een specifieke prudentiële behandeling van risico's die samenhangen met activa of activiteiten die wezenlijk verband houden met milieu- en/of sociale doelstellingen gerechtvaardigd zou zijn. [124]
37.Voorts bepaalt artikel 1, lid 3 van de in 2019 gewijzigde oprichtingsverordening van de EBA [125] dat de EBA bij de uitvoering van haar taken rekening kan houden met de integratie van milieu-, sociale en governance (ESG)-gerelateerde factoren. [126] De EBA heeft van deze bevoegdheid inmiddels reeds gebruikgemaakt door in de EBA-richtsnoeren van 29 mei 2020 inzake de initiëring en monitoring van leningen bepaalde ESG-gerelateerde verplichtingen te introduceren. [127]
| b. De EBA-richtsnoeren inzake de initiëring en monitoring van leningen |
38.Overeenkomstig artikel 16 van Verordening (EU) nr. 1093/2010 [128] heeft de EBA-richtsnoeren inzake de initiëring en monitoring van leningen opgesteld, als reactie op het verzoek van de Europese Raad om zgn. «non-performing loans» aan te pakken en de opbouw ervan te voorkomen. [129] «Non-performing loans» zijn in wezen leningen die laattijdig worden afgelost of die waarschijnlijk niet volledig zullen worden terugbetaald. In de richtsnoeren worden allerlei verplichtingen opgelegd aan kredietinstellingen [130], met in essentie als doel dat nieuw verstrekte kredieten van hoge kwaliteit zijn, terwijl de belangen van consumenten worden gerespecteerd en beschermd. In het kader van deze bijdrage is relevant dat de EBA in haar richtsnoeren tevens verplichtingen heeft geïntroduceerd inzake de integratie van «ESG-factoren». De EBA verwijst voor haar bevoegdheid ter zake naar artikel 8, lid 1, a), van de oprichtingsverordening van de EBA.
39.Een uitgebreide bespreking van deze EBA-richtsnoeren valt buiten het voorwerp van deze bijdrage. Wanneer we de focus houden op de ESG-gerelateerde verplichtingen die de richtsnoeren bevatten bij het verstrekken van krediet (de precontractuele fase) kunnen we twee zaken vaststellen, namelijk (i) de verplichting van kredietinstellingen om bij het verstrekken van krediet «rekening te moeten houden» met «ESG-factoren» en (ii) de introductie in de EBA-richtsnoeren van specifieke verplichtingen voor instellingen die «ecologisch duurzame leningen» [131] (willen) verstrekken. [132] Beide vaststellingen, alsook de inwerkingtreding van deze richtsnoeren, worden hierna beknopt besproken. Belangrijk is dat hoewel de EBA-richtsnoeren niet juridisch bindend zijn, de toezichthoudende autoriteiten en financiële instellingen alles in het werk moeten stellen om ze na te leven. [133]
| 1) De plicht van kredietinstellingen om rekening te houden met ESG-factoren |
40.De EBA-richtsnoeren bepalen dat kredietinstellingen «rekening moeten houden» met «ESG-factoren» [134] (i) in de ontwikkeling van hun kredietrisicocultuur [135], (ii) in hun kredietrisicobeleid en -procedures [136], (iii) bij het uitvoeren van de kredietwaardigheidsbeoordelingen [137], (iv) bij het maken van een kredietbesluit [138] alsook (v) bij de waardering van zekerheden. [139]
Twee zaken lijken hierbij van essentieel belang, namelijk (i) wat wordt er precies bedoeld met «ESG-factoren» en (ii) welke verplichtingen ontstaan er nu voor kredietinstellingen. Beide zaken worden hierna kort behandeld.
41.Wat betreft de inhoud van «ESG-factoren» stellen we vast dat de EBA-richtsnoeren inzake de initiëring en monitoring van leningen geen definitie bevatten. Een dergelijke definitie is wel aanwezig in het reeds eerder vermelde EBA-rapport van 23 juni 2021. [140] Voormeld rapport definieert «ESG-factors» als: «Milieu-, sociale of bestuurskwesties die een positieve of negatieve impact kunnen hebben op de financiële resultaten of de solvabiliteit van een entiteit, een overheid of een individu». [141] Deze «sociale kwesties», of beter «social factors» [142] (als deel van ESG-factoren), houden volgens het rapport verband met de rechten, het welzijn en de belangen van mensen en gemeenschappen. [143] Wat daar concreet deel van uitmaakt, is moeilijk te bepalen. De EBA stelt ter zake dat beleggers, vermogensbeheerders of ratingbureaus gewoonlijk sociale criteria zoals schendingen van de mensenrechten, relaties met werknemers, arbeidspraktijken, interacties met klanten en armoede in aanmerking nemen voor het «S»-gedeelte van ESG-factoren. [144] Bijgevolg vallen mensenrechten onder «ESG-factoren», wat wordt bevestigd door het feit dat zij opgenomen zijn in de door het rapport voorgestelde niet-exhaustieve lijst van sociale factoren. [145]
Volgens de in het rapport opgenomen definitie zal er pas sprake zijn van «ESG factors» wanneer er sprake is van een mogelijke positieve of negatieve impact op de financiële resultaten of de solvabiliteit van een entiteit, een overheid of een individu. [146] Het rapport illustreert hoe een miskenning van «sociale factoren» (waaronder dus mensenrechten) door de kredietnemer wel degelijk een negatieve impact zou kunnen veroorzaken voor zowel de kredietnemer als de kredietinstelling. Een miskenning van mensenrechten door de kredietnemer zou bijvoorbeeld aanleiding kunnen geven tot juridische en reputatierisico's voor de kredietnemer, wat een invloed zou kunnen hebben op de balans van de kredietinstelling wanneer de realisatie van deze risico's tot gevolg zouden hebben dat de kredietnemer niet in staat zou zijn in de afbetalingen van het krediet te voldoen. Bovendien lopen kredietinstellingen die via het toekennen van krediet bij de activiteiten van hun kredietnemer betrokken zijn het risico zelf (reputatie)schade op te lopen, bijvoorbeeld wanneer cliënten aanstoot nemen aan dergelijk beleid en besluiten van kredietinstelling te veranderen. [147]
figuur 7 van het rapport vat de mogelijke negatieve impact van sociale factoren (bv. een inbreuk op mensenrechten) op de balans van kredietinstellingen samen als volgt:
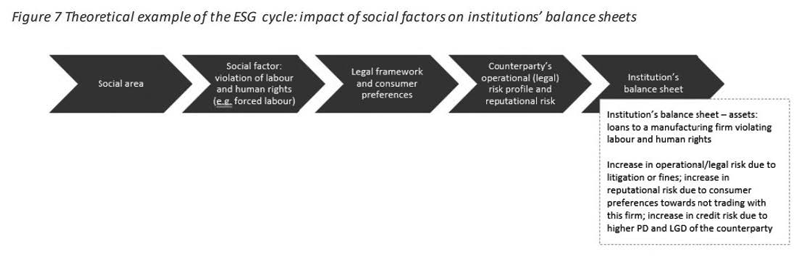
Bron: EBA [148]
42.Kredietinstellingen moeten volgens de EBA-richtsnoeren in essentie met deze «ESG-factoren» (waaronder mensenrechten) «rekening houden». De richtsnoeren schrijven ter zake voor dat kredietinstellingen een kredietrisicocultuur moeten ontwikkelen die ervoor zorgt dat krediet wordt verstrekt aan kredietnemers die, naar beste weten van de instelling op het moment van de toekenning van het krediet, in staat zullen zijn om aan de voorwaarden van de kredietovereenkomst te voldoen. Bij de beoordeling daarvan moet de kredietinstelling «rekening houden met» het effect op de kapitaalpositie en winstgevendheid van de instelling en de duurzaamheid en daarmee verband houdende ESG-factoren. [149] Ook in hun risicobereidheid, beleidsregels en procedures op het gebied van kredietrisico moeten kredietinstellingen «rekening houden met» de aan ESG-factoren verbonden risico's voor de financiële situatie van kredietnemers. [150] Risico's die verband houden met ESG-factoren moeten worden beperkt. [151]
Hierboven hebben we reeds toegelicht dat kredietverstrekking aan een onderneming die het krediet vervolgens aanwendt voor de financiering van een activiteit met een negatieve impact op mensenrechten (o.m.) juridische en reputatierisico's kan veroorzaken, wat een negatieve impact kan hebben op onder meer de financiële situatie van de kredietnemer en bijgevolg diens terugbetalingscapaciteiten. De vraag die een financiële instelling zich alvorens het toekennen van krediet zou kunnen stellen is of er risico's aanwezig zijn die verband houden met ESG-factoren en, in bevestigend geval, of de realisatie van dat risico tot gevolg zou kunnen hebben dat de kredietnemer niet langer in staat zal zijn aan de voorwaarden van de kredietovereenkomst te voldoen. In bevestigend geval komt het mij voor dat het beleid van de kredietinstelling dat risico moet beperken, wat kan door enerzijds kredietverstrekking te weigeren, of anderzijds door het risico (verbonden aan ESG-factoren) te remediëren (eventueel door gebruik te maken van leverage). Merk op dat voldoende zekerheid geen doorslaggevend argument mag zijn voor de goedkeuring van een lening. [152]- [153] De NBB verwacht dat de instellingen evenredige maatregelen nemen om te voldoen aan de richtsnoeren inzake de ESG-factoren en deze documenteren. [154]
| 2) Ecologisch duurzame leningen |
43.Niet alleen bevat de EBA-richtsnoer de verplichting om (o.m.) bij het verstrekken van krediet rekening te houden met ESG-factoren [155], ook introduceert zij specifieke verplichtingen voor instellingen die «ecologisch duurzame leningen» [156] (willen) verstrekken. [157] De EBA-richtsnoeren bepalen ter zake, in essentie, dat kredietinstellingen, die ecologisch duurzame kredietfaciliteiten initiëren of voornemens zijn te initiëren, moeten voorzien in een procedure aan de hand waarvan de instellingen kunnen beoordelen of de opbrengsten [158] van de ecologisch duurzame kredietfaciliteiten die zij hebben geïnitieerd worden gebruikt voor ecologisch duurzame activiteiten. De kredietinstelling is er daarbij toe gehouden onder meer regelmatig te controleren of de opbrengsten naar behoren worden toegewezen (waarbij kan worden verlangd dat kredietnemers geactualiseerde informatie verstrekken over het gebruik van de opbrengsten tot de desbetreffende kredietfaciliteit is terugbetaald). [159]
| 3) Inwerkingtreding |
44.De richtsnoeren zijn in principe van toepassing sedert 30 juni 2021 voor nieuwe leningen, voorschotten [160] en kredietfaciliteiten. [161] De NBB heeft echter in een circulaire te kennen gegeven- ingevolge uitzonderlijke operationele inspanningen die de instellingen naar aanleiding van de COVID-19-crisis hebben moeten leveren - een tolerantiemarge van zes maanden te hanteren, zodat de instellingen de tijd hebben tot 31 december 2021 om in de praktijk te voldoen aan de nieuwe verplichtingen. [162] Afdeling 5 van de EBA-richtsnoeren (die betrekking heeft op de procedures voor de initiëring van leningen) is van toepassing op leningen en voorschotten die reeds bestonden op 30 juni 2021 indien de algemene voorwaarden ervan na 30 juni 2022 [163] zijn gewijzigd, mits de wijzigingen bij een specifieke kredietbeslissing zijn goedgekeurd en indien de tenuitvoerlegging ervan een nieuwe leningsovereenkomst met de kredietnemer of een addendum bij de bestaande overeenkomst vereist. [164] Voor leningen toegekend vóór 30 juni 2021 kunnen ontbrekende gegevens en informatie worden verzameld tot 30 juni 2024. [165]
| III. | De verplichting van de krediet instelling op basis van de algemene zorgvuldigheidsnorm |
45.De vraag rijst of de plicht van de kredietinstelling om bij het verstrekken van krediet rekening te houden met (potentiële) negatieve gevolgen op mensenrechten kan voortkomen uit haar algemene zorgvuldigheidsnorm. Volgens de algemene zorgvuldigheidsnorm dient een kredietinstelling zich te gedragen zoals verwacht mag worden van een normaal zorgvuldig en redelijk bankier. [166] Het handelen (of nalaten te handelen) in strijd met deze algemene zorgvuldigheidsplicht wordt gekwalificeerd als een fout.
| A. | Invulling van de algemene zorgvuldig heidsnorm op basis van internationale soft law |
46.De recente Nederlandse Shell-zaak maakt duidelijk dat de Nederlandse rechtbank van Den Haag de ongeschreven zorgvuldigheidsplicht invulling gaf op basis van onder meer de UNGP. [167] De rechtbank overwoog ter zake dat de UNGP er zich toe lenen als leidraad te dienen bij de invulling van de ongeschreven zorgvuldigheidsnorm, aangezien de Europese Commissie sinds 2011 verwacht dat Europese bedrijven voldoen aan de verantwoordelijkheid van bedrijven om mensenrechten te respecteren, zoals verwoord in de UNGP. [168] De rechtbank overwoog dat vanwege de internationaal algemeen aanvaarde inhoud van de UNGP, het er zelfs ter zake niet toe doet of een onderneming zich al dan niet heeft verbonden met of gecommitteerd aan de UNGP. [169]
47.Indien de rechtspraak evolueert in de richting dat het naleven van de UNGP deel uitmaakt van het gedrag dat verwacht mag worden van een normaal zorgvuldige en redelijke onderneming, dan zou dit tot gevolg kunnen hebben dat de UNGP (en eventueel andere soft law-bepalingen) een dwingend karakter verkrijgen. Een miskenning van de UNGP zou dan nog steeds geen miskenning van een wet uitmaken (omdat de bepalingen niet dwingend zijn), maar wel van de algemene zorgvuldigheidsnorm van de (financiële) onderneming. Een dergelijke ontwikkeling zou tot gevolg kunnen hebben dat de kredietinstelling op basis van haar algemene zorgvuldigheidsnorm ertoe gehouden zou zijn rekening te moeten houden met (potentiële) negatieve gevolgen op mensenrechten bij het verstrekken van krediet.
48.Zoals echter reeds eerder toegelicht, is het mijns inziens te vroeg om conclusies te trekken naar Belgisch recht. [170] Vooreerst is er nog geen Belgische rechtspraak waarbij in een dergelijke context soft law-bepalingen zijn aangehaald ter invulling van de algemene zorgvuldigheidsnorm. [171] Daarenboven is het afwachten of de invulling van de algemene zorgvuldigheidsnorm op basis van onder meer de UNGP in Nederland stand houdt nu de zaak in beroep zal worden behandeld. Bovendien mag niet vergeten worden dat in de Shell-zaak de UNGP slechts één van de criteria waren voor de invulling van de ongeschreven zorgvuldigheidsnorm, waardoor moeilijk kan worden besloten dat een inbreuk op een UNGP-bepaling ipso facto een onregelmatige handeling zou uitmaken wegens strijdig met de ongeschreven zorgvuldigheidsplicht.
| B. | Invulling van de algemene zorg vuldigheidsnorm op basis van de EBA-richtsnoeren |
49.De invulling van de algemene zorgvuldigheidsnorm op basis van de EBA-richtsnoeren lijkt mij minder evident, gelet op het doel waarmee de richtsnoeren geschreven zijn. Anders dan de UNGP en de OESO-richtlijnen, die geschreven zijn om (financiële) ondernemingen te wijzen op hun verantwoordelijkheden op het gebied van mensenrechten, zijn de EBA-richtsnoeren namelijk in wezen geschreven ter bescherming van de solvabiliteit van kredietinstellingen.
| IV. | Algemeen besluit |
50.Wat betreft het onderzoek naar de verplichting van de kredietinstelling om bij het verstrekken van krediet rekening te moeten houden met (potentiële) negatieve gevolgen op mensenrechten, moeten we besluiten dat de UNGP en de OESO-richtlijnen wel degelijk verplichtingen voorschrijven, maar deze niet afdwingbaar zijn ten aanzien van kredietinstellingen. Hoewel er zowel op Europees [172] als op nationaal [173] niveau ontwikkelingen gaande zijn om (financiële) ondernemingen op basis van dwingende regelgeving ertoe te verplichten bij hun activiteiten en zakenrelaties de nodige zorgvuldigheid in acht te nemen op het gebied van onder andere mensenrechten, is er vandaag nog geen wetgeving voorhanden. Wat betreft het huidig regelgevend kader inzake duurzaam financieren kan - op dit moment - verwezen worden naar de verplichtingen die voortkomen uit de EBA-richtsnoeren inzake de initiëring en monitoring van leningen. Zoals hierboven verduidelijkt, schrijven deze (o.m.) voor dat kredietinstellingen bij het verstrekken van krediet rekening moeten houden met aan ESG-factoren verbonden risico's en, in essentie, deze risico's moeten beperken. Hoewel EBA-richtlijnen niet juridisch bindend zijn, dienen zij wel zo goed als mogelijk door de kredietinstelling te worden nageleefd.
De plicht voor kredietinstellingen om bij het verstrekken van krediet mensenrechten te respecteren, zou in theorie kunnen voortvloeien uit de algemene zorgvuldigheidsplicht die op haar rust. Tot hiertoe is er geen Belgische rechtspraak die bevestigt dat de verplichtingen zoals opgenomen in de UNGP en de OESO-richtlijnen deel uitmaken van het gedrag dat van een normaal zorgvuldig en redelijk bankier mag worden verwacht. Het is echter belangrijk de (internationale) rechtspraak ter zake te blijven opvolgen. Zoals besproken, lijkt een invulling van de algemene zorgvuldigheidsnorm op basis van de EBA-richtsnoeren in elk geval niet evident. De vraag rijst bovendien in welke mate het nuttig zal zijn de algemene zorgvuldigheidsnorm aan te wenden als basis voor de verplichting van (financiële) ondernemingen om bij het verstrekken van krediet rekening te moeten houden met (potentiële) negatieve gevolgen op mensenrechten, gelet op de wetgevende initiatieven op Europees [174] en nationaal [175] niveau die mogelijk een duidelijkere rechtsgrond ter zake zouden kunnen bieden.
| [*] | Deze tekst is bijgewerkt tot 27 oktober 2021. Met dank aan Prof. dr. Reinhard Steennot en Prof. dr. Michel Tison voor hun nuttige inzichten en commentaar bij eerdere versies van deze bijdrage. |
| [1] | Complaint filed with the Dutch NCP, 26 juni 2014, 1-12. |
| [2] | 11.11.11 en Fairfin, «Don't buy into occupation (DBIO) - Exposing the financial flows into illegal Israeli settlements», 28 september 2021, https://dontbuyintooccupation.org/wp-content/uploads/2021/10/DBIO-report-DEF_aangepast.pdf (geraadpleegd op 4 oktober 2021). |
| [3] | Zie o.m. K. Byttebier, «Ondernemingsfinanciering door kredietinstellingen», TPR 1994, 1520-1521, nr. 34. |
| [4] | Cf. Brussel 6 september 1999, TBH 2000, 708, waar het hof overwoog: «Qu'en principe, le banquier peut refuser le crédit sans avoir à justifier sa décision; que sa liberté d'appréciation est totale et sa décision est discrétionnaire; [ …]»; E. Wymeersch, R. Steennot en M. Tison, «Overzicht van rechtspraak. Privaat bankrecht (1999-2007)», TPR 2008, 1051-1052, nr. 9. |
| [5] | Cf. infra. |
| [6] | European Parliament Resolution of 10 March 2021 with recommendations to the Commission on corporate due diligence and corporate accountability (2020/2129(INL)). |
| [7] | EU Commission, Communication from the Commission to the European Parliament, the European Council, the Council, the European Central Bank, the European Economic and Social Committee and the Committee of the Regions, Action Plan: financing Sustainable Growth, COM (2018) 97 final (maart 2018). |
| [8] | EU Commission, Communication from the Commission to the European Parliament, the European Council, the Council, the European Central Bank, the European Economic and Social Committee and the Committee of the Regions, Action Plan: financing Sustainable Growth, COM (2018) 97 final (maart 2018), 1. |
| [9] | Art. 14 UNGP. |
| [10] | OHCHR, «OHCHR response to request from Banktrack for advice regarding the application of the UN Guiding Principles on Business and Human Rights in the context of the banking sector», 2017, 3. |
| [11] | Art. 13 UNGP; OHCHR, «OHCHR response to request from Banktrack for advice regarding the application of the UN Guiding Principles on Business and Human Rights in the context of the banking sector», 2017, 5. |
| [12] | Art. 13 UNGP Commentary. |
| [13] | OHCHR, «OHCHR response to request from Banktrack for advice regarding the application of the UN Guiding Principles on Business and Human Rights in the context of the banking sector», 2017, 5; Debevoise Business Integrity Group and Enodo Rights, «Practical Definitions of Cause, Contribute, and Directly Linked to Inform Business Respect for Human Rights - Discussion Draft», 2017, 8. https://www.business-humanrights.org/sites/default/files/documents/Debevoise-Enodo-Practical-Meaning-of-Involvement-Draft-2017-02-09.pdf (geraadpleegd op 15 oktober 2021). |
| [14] | Art. 13 UNGP Commentary. |
| [15] | Debevoise Business Integrity Group and Enodo Rights, «Practical Definitions of Cause, Contribute, and Directly Linked to Inform Business Respect for Human Rights - Discussion Draft», 2017, 8. https://www.business-humanrights.org/sites/default/files/documents/Debevoise-Enodo-Practical-Meaning-of-Involvement-Draft-2017-02-09.pdf (geraadpleegd op 15 oktober 2021). |
| [16] | OHCHR, «OHCHR response to request from Banktrack for advice regarding the application of the UN Guiding Principles on Business and Human Rights in the context of the banking sector», 2017, 5. Zie ook: C. Macchi, «The Climate Change Dimension of Business and Human Rights: The Gradual Consolidation of a Concept of 'Climate Due Diligence'», Business and Human Rights Journal 2021, 6(1), (93-119) 111. |
| [17] | OHCHR, «OHCHR response to request from Banktrack for advice regarding the application of the UN Guiding Principles on Business and Human Rights in the context of the banking sector», 2017, 6. |
| [18] | Zie Commentary art. 13 UNGP. |
| [19] | Zie o.m. OHCHR, «OHCHR response to request from Banktrack for advice regarding the application of the UN Guiding Principles on Business and Human Rights in the context of the banking sector», 2017, 6. |
| [20] | OHCHR, «OHCHR response to request from Banktrack for advice regarding the application of the UN Guiding Principles on Business and Human Rights in the context of the banking sector», 2017, 8-10. |
| [21] | Met andere woorden: zonder dat een bijdrage van cliënten of andere entiteiten vereist is. |
| [22] | OHCHR, «OHCHR response to request from Banktrack for advice regarding the application of the UN Guiding Principles on Business and Human Rights in the context of the banking sector», 2017, 8. |
| [23] | Met andere woorden: voorziet de kredietinstelling in een incentive? |
| [24] | OHCHR, «OHCHR response to request from Banktrack for advice regarding the application of the UN Guiding Principles on Business and Human Rights in the context of the banking sector», 2017, 8. |
| [25] | Zie OHCHR, «OHCHR response to request from Banktrack for advice regarding the application of the UN Guiding Principles on Business and Human Rights in the context of the banking sector», 2017, 7-10. |
| [26] | OHCHR, «OHCHR response to request from Banktrack for advice regarding the application of the UN Guiding Principles on Business and Human Rights in the context of the banking sector», 2017, 8. |
| [27] | OHCHR, «OHCHR response to request from Banktrack for advice regarding the application of the UN Guiding Principles on Business and Human Rights in the context of the banking sector», 2017, 8-9. |
| [28] | De UNGP schrijven voor dat (financiële) ondernemingen, om te kunnen voldoen aan de verplichting de mensenrechten te respecteren, moet beschikken over een gepast beleid, wat inhoudt dat zij in elk geval een zogenaamde «human rights due dilligence» (HRDD) moet uitvoeren (art. 15 UNGP). Deze due diligence-verplichting moet het voor een kredietinstelling mogelijk maken om negatieve effecten op mensenrechten te identificeren, te voorkomen, te beperken en te verantwoorden hoe zij deze aanpakken (art. 17 UNGP). Voor kredietinstellingen maakt deze HRDD maakt het mogelijk vast te stellen of en hoe zij betrokken is bij feitelijke of potentiële negatieve gevolgen voor de mensenrechten (cf. OHCHR, «OHCHR response to request from Banktrack for advice regarding the application of the UN Guiding Principles on Business and Human Rights in the context of the banking sector», 2017, 4). |
| [29] | OHCHR, «OHCHR response to request from Banktrack for advice regarding the application of the UN Guiding Principles on Business and Human Rights in the context of the banking sector», 2017, 9-10. |
| [30] | De commentary onder art. 19 UNGP maakt duidelijk dat ook een potentiële negatieve impact op mensenrechten verantwoordelijkheid kan doen ontstaan ter preventie van de manifestatie van deze negatieve gevolgen wanneer een onderneming negatieve gevolgen heeft «veroorzaakt» of «daartoe heeft bijgedragen»: «cause of may cause», «contributes or may contribute». |
| [31] | Commentary art. 19 UNGP: «Where a business enterprise causes or may cause an adverse human rights impact, it should take the necessary steps to cease or prevent the impact.» |
| [32] | Art. 22 UNGP. |
| [33] | Art. 19 UNGP commentary («to prevent or to mitigate»); OHCHR, «OHCHR response to request from Banktrack for advice regarding the application of the UN Guiding Principles on Business and Human Rights in the context of the banking sector», 2017, 13-14. |
| [34] | Art. 19 UNGP commentary. |
| [35] | Art. 19 UNGP. |
| [36] | Art. 19 UNGP commentary: «If the business enterprise has leverage to prevent or mitigate the adverse impact, it should exercise it. And if it lacks leverage there may be ways for the enterprise to increase it. Leverage may be increased by, for example, offering capacity-building or other incentives to the related entity, or collaborating with other actors.» |
| [37] | Een dergelijke kennisname zou kunnen gebeuren via bv. mediaberichtgeving of na melding ingevolge haar due dilligence-beleid. |
| [38] | Zie ook de tekst van het OHCHR waarin verduidelijkt wordt dat er sprake is van een continuüm tussen een «rechtstreeks verband» en «bijdragen tot». Cf. OHCHR, «OHCHR response to request from Banktrack for advice regarding the application of the UN Guiding Principles on Business and Human Rights in the context of the banking sector», 2017, 6-7. |
| [39] | Cf. supra. |
| [40] | Cf. infra. |
| [41] | OECD, OECD Guidelines for Multinational Enterprises, OECD Publishing, 2011, 3. |
| [42] | OECD, OECD Guidelines for Multinational Enterprises, OECD Publishing, 2011, 3 en 31. |
| [43] | OECD, OECD Guidelines for Multinational Enterprises, OECD Publishing, 2011, 13. |
| [44] | OECD, OECD Guidelines for Multinational Enterprises, OECD Publishing, 2011, 68. |
| [45] | OECD, OECD Guidelines for Multinational Enterprises, OECD Publishing, 2011, 73. In het geval van een klacht komt het NCP tussenbeide om een dialoog op gang te brengen tussen een onderneming en de partij die een klacht heeft ingediend. |
| [46] | Complaint filed with the Dutch NCP, 26 juni 2014, 1-12. |
| [47] | Complaint filed with the Dutch NCP, 26 juni 2014, 1-12. |
| [48] | National Contact Point, finale Statement, Friends of the Earth vs. Rabobank, 15 januari 2016, 4. |
| [49] | National Contact Point, finale Statement, Friends of the Earth vs. Rabobank, 15 januari 2016, 4. |
| [50] | National Contact Point, finale Statement, Friends of the Earth vs. Rabobank, 15 januari 2016, 4. |
| [51] | National Contact Point, finale Statement, Friends of the Earth vs. Rabobank, 15 januari 2016, 4. |
| [52] | Overw. 4, European Parliament Resolution of 10 March 2021 with recommendations to the Commission on corporate due diligence and corporate accountability (2020/2129(INL)). |
| [53] | Overw. 4, European Parliament Resolution of 10 March 2021 with recommendations to the Commission on corporate due diligence and corporate accountability (2020/2129(INL)). |
| [54] | European Parliament Resolution of 10 March 2021 with recommendations to the Commission on corporate due diligence and corporate accountability (2020/2129(INL)). |
| [55] | In wezen beoogt het ontwerp van richtlijn verplichtingen op te leggen aan: (i) grote ondernemingen die vallen onder de wetgeving van een lidstaat of gevestigd zijn op het grondgebied van de Unie, (ii) beursgenoteerde kmo's en op hoogrisico-kmo's, alsook (iii) op voormelde ondernemingen die onder de wetgeving van een derde land vallen en die niet gevestigd zijn op het grondgebied van de Unie, wanneer zij actief zijn op de interne markt door er goederen te verkopen of diensten te verlenen. Cf. Art. 2 European Parliament Resolution of 10 March 2021 with recommendations to the Commission on corporate due diligence and corporate accountability (2020/2129(INL)). |
| [56] | Voor meer zie o.m. E. Wymeersch, P. Davies, S. Emmenegger en G. Ferrarini, «Commentary: The European Parliament's Draft Directive on Corporate Due Diligence and Corporate Accountability», The European Company Law Experts Group, 2021, 1-19. |
| [57] | Art. 1 European Parliament Resolution of 10 March 2021 with recommendations to the Commission on corporate due diligence and corporate accountability (2020/2129(INL)). |
| [58] | Art. 4 European Parliament Resolution of 10 March 2021 with recommendations to the Commission on corporate due diligence and corporate accountability (2020/2129(INL)). |
| [59] | European Parliament Resolution of 10 March 2021 with recommendations to the Commission on corporate due diligence and corporate accountability (2020/2129(INL)), art. 10. |
| [60] | European Parliament Resolution of 10 March 2021 with recommendations to the Commission on corporate due diligence and corporate accountability (2020/2129(INL)), art. 10.3. |
| [61] | European Parliament Resolution of 10 March 2021 with recommendations to the Commission on corporate due diligence and corporate accountability (2020/2129(INL)), art. 10.5. |
| [62] | Overw. 37 European Parliament Resolution of 10 March 2021 with recommendations to the Commission on corporate due diligence and corporate accountability (2020/2129(INL)). |
| [63] | Overw. 37 European Parliament Resolution of 10 March 2021 with recommendations to the Commission on corporate due diligence and corporate accountability (2020/2129(INL)). |
| [64] | National Contact Point, final Statement, Friends of the Earth vs. Rabobank, 15 januari 2016, 4. |
| [65] | Wetsvoorstel van 2 april 2021 houdende de instelling van een zorg- en verantwoordingsplicht voor de ondernemingen, over hun hele waardeketen heen, Parl.St. Kamer 2020-21, nr. 55-1903/001, 6: «Een wet zou de Belgische ondernemingen stimuleren om zich in afwachting van de instelling van Europese regelgeving aan te passen en aldus voorsprong op te bouwen op een markt waar de beleidsverantwoordelijken, de consumenten en de investeerders blijk geven van striktere verwachtingen inzake de maatschappelijke verantwoordelijkheid van de ondernemingen». |
| [66] | Wetsvoorstel van 2 april 2021 houdende de instelling van een zorg- en verantwoordingsplicht voor de ondernemingen, over hun hele waardeketen heen Parl.St. Kamer 2020-21, nr. 55-1903/001. |
| [67] | Wetsvoorstel van 2 april 2021 houdende de instelling van een zorg- en verantwoordingsplicht voor de ondernemingen, over hun hele waardeketen heen, Parl.St. Kamer 2020-21, nr. 55-1903/001, 3. |
| [68] | Wetsvoorstel van 2 april 2021 houdende de instelling van een zorg- en verantwoordingsplicht voor de ondernemingen, over hun hele waardeketen heen, Parl.St. Kamer 2020-21, nr. 55-1903/001, 9. |
| [69] | Wetsvoorstel van 2 april 2021 houdende de instelling van een zorg- en verantwoordingsplicht voor de ondernemingen, over hun hele waardeketen heen, Parl.St. Kamer 2020-21, nr. 55-1903/001, 10, 4.2. Merk ook op dat «financiële diensten» uitdrukkelijk zijn vervat in de definitie van het begrip «waardeketen» (cf. art. 2 van het Wetsvoorstel). |
| [70] | Zie o.m. U.S. Federal Acquisition Regulation 2015; U.S. Trade Facilitation and Trade Enforcement Act 2015. |
| [71] | Art 217.1 van het Canadese Strafwetboek. |
| [72] | Modern Slavery Act 2019. |
| [73] | Modern Slavery Act 2015. |
| [74] | Loi relative au devoir de vigilance des sociétés mères et des entrepises donneuses d'ordre, Loi No. 2017-399, JORF No. 0074 du 28 mars 2017, 27 mars 2017. |
| [75] | Act on Corporate Due Diligence Obligations in Supply Chains (Liefer kettensorgfaltspflichtengesetz), 22 juli 2021. |
| [76] | Wet zorgplicht kinderarbeid, 13 november 2019. |
| [77] | Het EU-actieplan vloeit voort uit de doelstelling van de EU om particulier kapitaal te heroriënteren naar duurzame investeringen, m.a.w. investeringen die tegemoetkomen aan: (i) de doelstelling zoals bepaald in de overeenkomst van Parijs om tegen 2050 een koolstofneutrale economie tot stand te brengen, en (ii) de 17 duurzame ontwikkelingsdoelstellingen van de Verenigde Naties (Actieplan, 1). De Overeenkomst van Parijs, die in 2016 door 196 landen werd ondertekend, kan beschouwd worden als de allereerste universele mondiale klimaatovereenkomst waarbij partijen overeenkwamen de uitstoot van broeikasgassen zo snel mogelijk te verminderen en hun best te doen om de opwarming van de aarde «ruim onder de 2 °C» te houden. Art. 2, lid 1, c) van de Overeenkomst van Parijs erkent expliciet de noodzaak om «geldstromen in lijn te brengen met een traject naar broeikasgasarme en klimaatveerkrachtige ontwikkeling», waarmee de weg wordt vrijgemaakt voor een radicale heroriëntatie van de kapitaalallocatie (P. Bolton, M. Despres, L.A. Pereira Da Silva, F. Samama en R. Svartzman, The green swan Central banking and financial stability in the age of climate change, 2020, 5-8). De Overeenkomst van Parijs, alsook de 2030-agenda van de VN, was een duidelijk signaal dat regeringen van over de hele wereld kozen voor een duurzamer pad voor onze planeet en economie (zie o.m.: UN General Assembly. Transforming our world: the 2030 Agenda for Sustainable Development, Resolution 70/1 adopted by the General Assembly (21 October 2015)). Het EU-actieplan maakt deel uit van de Europese «green deal», die gericht is op het matigen van de klimaatverandering, het verminderen van de vervuiling en het beschermen van de biodiversiteit. |
| [78] | EU Commission, Communication from the Commission to the European Parliament, the European Council, the Council, the European Central Bank, the European Economic and Social Committee and the Committee of the Regions, Action Plan: financing Sustainable Growth, COM (2018) 97 final (maart 2018), 1. |
| [79] | EU Commission, Communication from the Commission to the European Parliament, the European Council, the Council, the European Central Bank, the European Economic and Social Committee and the Committee of the Regions, Action Plan: financing Sustainable Growth, COM (2018) 97 final (maart 2018), 1. |
| [80] | HLEG, financing a sustainable European Economy, 31 januari 2018. |
| [81] | EU Commission, Communication from the Commission to the European Parliament, the European Council, the Council, the European Central Bank, the European Economic and Social Committee and the Committee of the Regions, Action Plan: financing Sustainable Growth, COM (2018) 97 final (maart 2018), 2. |
| [82] | Platform on Sustainable finance, «Draft Report by Subgroup 4: Social Taxonomy», juli 2021, 1-61. |
| [83] | Regulation (EU) 2020/852 of the European Parliament and of the Council of 18 June 2020 on the establishment of a framework to facilitate sustainable investment, and amending Regulation (EU) 2019/2088 («Taxonomie»). |
| [84] | Art. 3 Regulation (EU) 2020/852 of the European Parliament and of the Council of 18 June 2020 on the establishment of a framework to facilitate sustainable investment, and amending Regulation (EU) 2019/2088 («Taxonomie»). |
| [85] | Art. 3 Regulation (EU) 2020/852 of the European Parliament and of the Council of 18 June 2020 on the establishment of a framework to facilitate sustainable investment, and amending Regulation (EU) 2019/2088 («Taxonomie»). |
| [86] | Regulation (EU) 2019/2089 of the European Parliament and of the Council of 27 November 2019 amending Regulation (EU) 2016/1011 as regards EU Climate Transition Benchmarks, EU Paris-aligned Benchmarks and sustainability-related disclosures for benchmarks. |
| [87] | Overw. 18 Regulation (EU) 2019/2089 of the European Parliament and of the Council of 27 November 2019 amending Regulation (EU) 2016/1011 as regards EU Climate Transition Benchmarks, EU Paris-aligned Benchmarks and sustainability-related disclosures for benchmarks. |
| [88] | Art. 1 (2)(ii), art. 1 (3)3., en art. 1 (6) Regulation (EU) 2019/2089 of the European Parliament and of the Council of 27 November 2019 amending Regulation (EU) 2016/1011 as regards EU Climate Transition Benchmarks, EU Paris-aligned Benchmarks and sustainability-related disclosures for benchmarks. |
| [89] | Art. 20, lid 2 Regulation (EU) 2019/2088 of the European Parliament and of the Council of 27 November 2019 on sustainability-related disclosures in the financial services sector. Art. 4, leden 6 en 7, art. 8, lid 3, art. 9, lid 5, art. 10, lid 2, art. 11, lid 4, en art. 13, lid 2 traden reeds in werking op 29 december 2019 en art. 11, leden 1 tot en met 3 waren pas van toepassing met ingang van 1 januari 2022. Cf. art. 20, lid 3, ibid. |
| [90] | Art. 2, 12) Regulation (EU) 2019/2088 of the European Parliament and of the Council of 27 November 2019 on sustainability-related disclosures in the financial services sector: «financieel product»: a) een portefeuille die overeenkomstig punt 6 van dit artikel wordt beheerd; b) een alternatieve beleggingsinstellingen (abi); c) een IBIP; d) een pensioenproduct; e) een pensioenregeling; f) een icbe, of g) een PEPP;». |
| [91] | Overw. 9 en 10 Regulation (EU) 2019/2088 of the European Parliament and of the Council of 27 November 2019 on sustainability-related disclosures in the financial services sector. |
| [92] | Zie art. 3-11 Regulation (EU) 2019/2088 of the European Parliament and of the Council of 27 November 2019 on sustainability-related disclosures in the financial services sector. |
| [93] | Art. 2.1) Regulation (EU) 2019/2088 of the European Parliament and of the Council of 27 November 2019 on sustainability-related disclosures in the financial services sector. |
| [94] | Art. 2, 11) REGULATION (EU) 2019/2088 OF THE EUROPEAN PARLIAMENT AND OF THE COUNCIL of 27 November 2019 on sustainability-related disclosures in the financial services sector. Voor zover de abi-beheerder beleggingsadvies verstrekt overeenkomstig artikel 6, lid 4, punt b), i), van Richtlijn 2011/61/ EU en voor zover de icbe-beheermaatschappij beleggingsadvies verstrekt overeenkomstig artikel 6, lid 3, punt b), i), van Richtlijn 2009/65/EG. |
| [95] | COMMISSION DELEGATED REGULATION (EU) 2021/1255 of 21 April 2021 amending Delegated Regulation (EU) No 231/2013 as regards the sustainability risks and sustainability factors to be taken into account by Alternative Investment Fund Managers (AIFM). |
| [96] | COMMISSION DELEGATED DIRECTIVE (EU) 2021/1270 of 21 April 2021 amending Directive 2010/43/EU as regards the sustainability risks and sustainability factors to be taken into account for Undertakings for Collective Investment in Transferable Securities (UCITS). |
| [97] | COMMISSION DELEGATED REGULATION (EU) 2021/1253 of 21 April 2021 amending Delegated Regulation (EU) 2017/565 as regards the integration of sustainability factors, risks and preferences into certain organisational requirements and operating conditions for investment firms. |
| [98] | COMMISSION DELEGATED REGULATION (EU) 2021/1257 of 21 April 2021 amending Delegated Regulations (EU) 2017/2358 and (EU) 2017/2359 as regards the integration of sustainability factors, risks and preferences into the product oversight and governance requirements for insurance undertakings and insurance distributors and into the rules on conduct of business and investment advice for insurance-based investment products. |
| [99] | Commission Delegated Regulation (EU) 2021/1256 of 21 April 2021 amending Delegated Regulation (EU) 2015/35 as regards the integration of sustainability risks in the governance of insurance and reinsurance undertakings. |
| [100] | Commission Delegated Directive (EU) 2021/1270 of 21 April 2021 amending Directive 2010/43/EU as regards the sustainability risks and sustainability factors to be taken into account for Undertakings for Collective Investment in Transferable Securities (UCITS). Vanaf 1 augustus 2022 heeft deze gedelegeerde handeling tot gevolg dat ICBE-beheersmaatschappijen (UCITS): (i) duurzaamheidsrisico's moeten integreren in het beheer van ICBE's (art. 1 (4) van de Delegated Directive (EU) 2021/1270, toekomstig art. 5a van Directive 2010/43/EU) en risicobeheerbeleid (art. 1 (8) van de Delegated Directive (EU) 2021/1270, toekomstig art. 38.1 van Directive 2010/43/EU), (ii) ervoor moeten zorgen dat zij de nodige middelen en deskundigheid behouden voor de doeltreffende integratie van duurzaamheidsrisico's (art. 1 (3) van de Delegated Directive (EU) 2021/1270, toekomstig art. 5, lid 5 van Directive 2010/43/EU), (iii) duurzaamheidsrisico's moeten integreren in hun processen, systemen en interne controles (art. 1 (2) van de Delegated Directive (EU) 2021/1270, toekomstig art. 4.1. van Directive 2010/43/EU), alsook in hun procedures van belangenconflicten die kunnen ontstaan als gevolg van deze integratie (art. 1 (6) van de Delegated Directive (EU) 2021/1270, toekomstig art. 17.3 van Directive 2010/43/EU), en ten slotte (iv) rekening moeten houden met duurzaamheidsrisico's als onderdeel van hun due diligence verplichting (art. 1 (7) van de Delegated Directive (EU) 2021/1270, toekomstig art. 23.5 van Directive 2010/43/EU). |
| [101] | Commission Delegated Regulation (EU) 2021/1255 of 21 April 2021 amending Delegated Regulation (EU) No 231/2013 as regards the sustainability risks and sustainability factors to be taken into account by Alternative Investment Fund Managers. Vanaf 1 augustus 2022 heeft deze gedelegeerde handeling tot gevolg dat ABI-beheerders (AIFM): (i) rekening moeten houden met duurzaamheidsrisico's alsook de belangrijkste ongunstige effecten van beleggingsbeslissingen op duurzaamheidsfactoren als onderdeel van hun due diligence verplichting (art. 1 (2) Delegated Directive (EU) 2021/1255, toekomstig art. 18.5-18.6 Delegated Regulation (EU) No 231/2013), (ii) ervoor moeten zorgen dat zij de nodige middelen en deskundigheid behouden voor de doeltreffende integratie van duurzaamheidsrisico's (art. 1 (3) Delegated Directive (EU) 2021/1255, toekomstig art. 22.3 Delegated Regulation (EU) No 231/2013), (iii) wanneer zij de soorten belangenconflicten bepalen die de belangen van een ABI kunnen schaden, ook de soorten belangenconflicten opnemen die kunnen ontstaan als gevolg van de integratie van duurzaamheidsrisico's in hun processen, systemen en interne controles (art. 1 (4) Delegated Directive (EU) 2021/1255, toekomstig art. 30, lid 2 Delegated Regulation (EU) No 231/2013), alsook (iv) duurzaamheidsrisico's moeten integreren in hun beheer (art. 1 (6) Delegated Directive (EU) 2021/1255, toekomstig art. 57.1 Delegated Regulation (EU) No 231/2013) en risicobeheerbeleid (art. 1 (5) Delegated Directive (EU) 2021/1255, toekomstig art. 40.2 Delegated Regulation (EU) No 231/2013). |
| [102] | Commission Delegated Regulation (EU) 2021/1253 of 21 April 2021 amending Delegated Regulation (EU) 2017/565 as regards the integration of sustainability factors, risks and preferences into certain organisational requirements and operating conditions for investment firms. Vanaf 2 augustus 2022 heeft deze gedelegeerde handeling tot gevolg dat beleggingsondernemingen o.m.: (i) rekening moeten houden met 'duurzaamheidsrisico's' bij het voldoen aan hun organisatorische eisen (art. 1 (2) Delegated Directive (EU) 2021/1253, toekomstig art. 21.1. Delegated Regulation (EU) 2017/565), (ii) duurzaamheidsrisico's moeten integreren in hun risicobeheerbeleid (art. 1 (3) Delegated Directive (EU) 2021/1253, toekomstig art. 23.1.(a) Delegated Regulation (EU) 2017/565), (iii) rekening moeten houden met de 'duurzaamheidsvoorkeuren' van de cliënt bij het bepalen van belangenconflicten die de belangen van de cliënt kan schaden (art. 1 (4) Delegated Directive (EU) 2021/1253, toekomstig art. 33 Delegated Regulation (EU) 2017/565), en (iv) bij het geven van investeringsadvies, in voorkomend geval, een beschrijving moeten geven over de bij de selectie van financiële instrumenten in aanmerking te nemen duurzaamheidsfactoren (art. 1 (5) Delegated Directive (EU) 2021/1253, toekomstig art. 52.3 Delegated Regulation (EU) 2017/565). Bovendien introduceert de wetgever een zgn. 'Suitability Assessment' die vanaf 2 augustus 2022 door beleggingsondernemingen moet worden toegepast (art. 1 (6) Delegated Directive (EU) 2021/1253, toekomstig art. 54 Delegated Regulation (EU) 2017/565). Volgens de bestaande MifiD II-regels moeten degenen die beleggingsadvies en vermogensbeheer verschaffen verplicht informatie inwinnen over de kennis en ervaring van de cliënt op beleggingsgebied, diens vermogen om verliezen te dragen en zijn doelstellingen, met inbegrip van zijn risicotolerantie, zodat de onderneming diensten en producten kan aanbieden die geschikt zijn voor de cliënt. In de toekomst zullen zij daarenboven rekening moeten houden met zgn. 'duurzaamheidsvoorkeuren'. |
| [103] | Commission Delegated Directive (EU) 2021/1269 of 21 April 2021 amending Delegated Directive (EU) 2017/593 as regards the integration of sustainability factors into the product governance obligations. Vanaf 22 november 2022 heeft deze gedelegeerde handeling o.m. tot gevolg dat beleggingsondernemingen, die financiële instrumenten ontwikkelen en distribueren, in het productgoedkeuringsproces van elk financieel instrument en in de overige regelingen inzake productgovernance en -toezicht 'duurzaamheidsfactoren' in aanmerking moeten nemen voor elk financieel instrument dat bedoeld is om te worden gedistribueerd aan cliënten die op zoek zijn naar financiële instrumenten met een duurzaamheidsprofiel (overw. 5 Delegated Directive (EU) 2021/1269). Verder moeten beleggingsondernemingen die financiële instrumenten ontwikkelen en distribueren, nader aangeven bij welke groep cliënten met specifieke duurzaamheidsdoelstellingen het de bedoeling is dat financiële instrumenten worden gedistribueerd (overw. 6 Delegated Directive (EU) 2021/1269). De duurzaamheidsfactoren van een financieel instrument moeten transparant worden gepresenteerd zodat de distributeur de betrokken informatie aan zijn cliënten of potentiële cliënten kan verstrekken (overw.8 Delegated Directive (EU) 2021/1269). |
| [104] | Commission Delegated Regulation (EU) 2021/1256 of 21 April 2021 amending Delegated Regulation (EU) 2015/35 as regards the integration of sustainability risks in the governance of insurance and reinsurance undertakings. Vanaf 2 augustus 2022 heeft deze gedelegeerde handeling o.m. tot gevolg dat verzekerings- of herverzekeringsonderneming in hun beheer (art. 1 (2)(b) Delegated Directive (EU) 2021/1256, toekomstig art. 260, lid 1, c), vi) Delegated Regulation (EU) 2015/35), risicomanagementsysteem (art. 1 (2)(a) & (c), (3) & (4) Delegated Directive (EU) 2021/1256, toekomstig art. 260, lid 1, a), i); art. 260, lid 1, c), vi); art. 269, lid 1, e); art. 269, lid 1bis; art. 272, lid 6, b) Delegated Regulation (EU) 2015/35) en beloningsbeleid (art. 1 (5) Delegated Directive (EU) 2021/1256, toekomstig art. 275, lid 4 Delegated Regulation (EU) 2015/35) rekening moeten houden met duurzaamheidsrisico's. Daarnaast brengt de gedelegeerde verordening wijzigingen aan met betrekking tot de integratie van duurzaamheidsrisico's in het «prudent person»-beginsel (art. 1 (6) Delegated Directive (EU) 2021/1256, toekomstig art. 275bis Delegated Regulation (EU) 2015/35). Het «prudent person»-beginsel vereist dat verzekerings- en herverzekeringsondernemingen alleen mogen beleggen in activa waarvan zij de risico's goed kunnen onderkennen, meten, bewaken, beheren, beheersen en rapporteren. Om ervoor te zorgen dat klimaat- en milieurisico's doeltreffend door verzekerings- en herverzekeringsondernemingen worden beheerd, zullen in de nabije toekomst bij de toepassing van het «prudent person»-beginsel ook duurzaamheidsrisico's in aanmerking moeten worden genomen (Preambule 6 Delegated Regulation (EU) 2015/35). Bovendien zullen de verzekerings- en herverzekeringsondernemingen in hun beleggingsproces de duurzaamheidsvoorkeuren van hun cliënten tot uiting moeten brengen zoals die in het productgoedkeuringsproces in aanmerking zijn genomen (Preambule 6 Delegated Regulation (EU) 2015/35). |
| [105] | Commission Delegated Regulation (EU) 2021/1257 of 21 April 2021 amending Delegated Regulations (EU) 2017/2358 and (EU) 2017/2359 as regards the integration of sustainability factors, risks and preferences into the product oversight and governance requirements for insurance undertakings and insurance distributors and into the rules on conduct of business and investment advice for insurance-based investment products. Vanaf 2 augustus 2022 heeft deze gedelegeerde handeling o.m. tot gevolg dat verzekeringsondernemingen en -distributeurs moeten overgaan tot de integratie van duurzaamheidsfactoren, -risico's en -voorkeuren in: (i) de vereisten inzake producttoezicht en -governance (art. 1 (1) Delegated Regulation (EU) 2021/1257), en (ii) de regels inzake bedrijfsvoering en beleggingsadvies voor verzekeringsgebaseerde beleggingsproducten (art. 2 Delegated Regulation (EU) 2021/1257). |
| [106] | Cf. supra. |
| [107] | Directive 2014/95/EU of the European Parliament and of the Council of 22 October 2014 amending Directive 2013/34/EU as regards disclosure of non-financial and diversity information by certain large undertakings and groups, zie overw. 6 en art. 1. |
| [108] | Art. 2, 1) Directive 2013/34/EU of the European Parliament and of the Council of 26 June 2013 on the annual financial statements, consolidated financial statements and related reports of certain types of undertakings, amending Directive 2006/43/EC of the European Parliament and of the Council and repealing Council Directives 78/660/EEC and 83/349/EEC. In juni 2017 publiceerde de Europese Commissie niet-bindende richtsnoeren inzake niet-financiële rapportage. Cf. Communication from the Commission Guidelines on non-financial reporting (methodology for reporting non-financial information) (2017/C 215/01). In juni 2019 heeft de Europese Commissie niet-bindende richtsnoeren ter aanvulling van klimaatrapportage bekend gemaakt. Cf. Communication from the Commission Guidelines on non-financial reporting: Supplement on reporting climate-related information (2019/C 209/01). |
| [109] | Wet 3 september 2017 betreffende de bekendmaking van niet-financiële informatie en informatie inzake diversiteit door bepaalde grote vennootschappen en groepen, BS 11 september 2017. |
| [110] | Proposal for a Directive of the European Parliament and of the Council amending Directive 2013/34/EU, Directive 2004/109/EC, Directive 2006/43/EC and Regulation (EU) No 537/2014, as regards corporate sustainability reporting. |
| [111] | Mededeling van de Commissie «De Europese Green Deal», COM(2019) 640 final. |
| [112] | Proposal for a Directive of the European Parliament and of the Council amending Directive 2013/34/EU, Directive 2004/109/EC, Directive 2006/43/EC and Regulation (EU) No 537/2014, as regards corporate sustainability reporting, 2. |
| [113] | Proposal for a Directive of the European Parliament and of the Council amending Directive 2013/34/EU, Directive 2004/109/EC, Directive 2006/43/EC and Regulation (EU) No 537/2014, as regards corporate sustainability reporting, 2-3. |
| [114] | Proposal for a Directive of the European Parliament and of the Council amending Directive 2013/34/EU, Directive 2004/109/EC, Directive 2006/43/EC and Regulation (EU) No 537/2014, as regards corporate sustainability reporting, 6. |
| [115] | Art. 1-3 Proposal for a Directive of the European Parliament and of the Council amending Directive 2013/34/EU, Directive 2004/109/EC, Directive 2006/43/EC and Regulation (EU) No 537/2014, as regards corporate sustainability reporting. |
| [116] | EU Commission, Communication from the Commission to the European Parliament, the European Council, the Council, the European Central Bank, the European Economic and Social Committee and the Committee of the Regions, Action Plan: financing Sustainable Growth, COM (2018) 97 final (maart 2018), 13-14. |
| [117] | Zowel de CRD als de CRR (alsook de 'Bank Recovery and Resolution Directive' (BRRD) en de 'Single Resolution Mechanism Regulation' (SRMR)) werden geamendeerd door de zgn. «Banking Package» (bestaande uit: (i) Directive (EU) 2019/878 OF THE European Parliament and of the Council of 20 May 2019 amending Directive 2013/36/EU as regards exempted entities, financial holding companies, mixed financial holding companies, remuneration, supervisory measures and powers and capital conservation measures (CRD V), (ii) Directive (EU) 2019/879 of the European Parliament and of the Council of 20 May 2019 amending Directive 2014/59/EU as regards the loss-absorbing and recapitalisation capacity of credit institutions and investment firms and Directive 98/26/EC (BRRD II), (iii) Regulation (EU) 2019/876 of thE European Parliament and of the Council of 20 May 2019 amending Regulation (EU) No 575/2013 as regards the leverage ratio, the net stable funding ratio, requirements for own funds and eligible liabilities, counterparty credit risk, market risk, exposures to central counterparties, exposures to collective investment undertakings, large exposures, reporting and disclosure requirements, and Regulation (EU) No 648/2012 (CRR II) and (iv) Regulation (EU) 2019/877 of the European Parliament and of the Council of 20 May 2019 amending Regulation (EU) No 806/2014 as regards the loss-absorbing and recapitalisation capacity of credit institutions and investment firms (SRMR II). |
| [118] | Art. 98.8 CRD V. |
| [119] | Dit mandaat heeft betrekking op de 2de pijler, zijnde: «supervisory review». |
| [120] | EBA, «EBA Report on Management and Supervision of Esg Risks for Credit Institutions and Investment firms», 23 juni 2021, EBA/REP/2021/18. |
| [121] | Zie voor de openbaarmakingsvereiste art. 449a CRR II: «From 28 June 2022, large institutions which have issued securities that are admitted to trading on a regulated market of any Member State, as defined in point (21) of Article 4(1) of Directive 2014/65/EU, shall disclose information on ESG risks, including physical risks and transition risks, as defined in the report referred to in Article 98(8) of Directive 2013/36/EU». Cf.art. 449a Regulation (EU) 2019/876 of the European Parliament and of The Council of 20 May 2019 amending Regulation (EU) No 575/2013 as regards the leverage ratio, the net stable funding ratio, requirements for own funds and eligible liabilities, counterparty credit risk, market risk, exposures to central counterparties, exposures to collective investment undertakings, large exposures, reporting and disclosure requirements, and Regulation (EU) No 648/2012. |
| [122] | Dit mandaat heeft betrekking op de 3de pijler, zijnde: «market discipline». |
| [123] | EBA, «Consultation Paper. Draft Implementing Standards on prudential disclosures on ESG risks in accordance with Article 449a CRR», 1 maart 2021, EBA/CP/2021/06. |
| [124] | Art. 501c CRR II. Zie hierover ook EBA, «EBA action plan on sustainable finance», 6 december 2019, 6-8; EBA, «final Report - Guidelines on loan origination and monitoring», 29 mei 2020, 79-80. Dit mandaat betreft een onderdeel van de kapitaalvereisten van de eerste pijler. |
| [125] | Regulation (EU) No 1093/2010 of the European Parliament and of the Council of 24 November 2010 establishing a European Supervisory Authority (European Banking Authority), amending Decision No 716/2009/EC and repealing Commission Decision 2009/78/EC. |
| [126] | Voor de wijziging van de EBA oprichtingsverordering zie: Regulation (EU) 2019/2175 of the European Parliament and of the Council of 18 December 2019 amending Regulation (EU) No 1093/2010 establishing a European Supervisory Authority (European Banking Authority), Regulation (EU) No 1094/2010 establishing a European Supervisory Authority (European Insurance and Occupational Pensions Authority), Regulation (EU) No 1095/2010 establishing a European Supervisory Authority (European Securities and Markets Authority), Regulation (EU) No 600/2014 on markets in financial instruments, Regulation (EU) 2016/1011 on indices used as benchmarks in financial instruments and financial contracts or to measure the performance of investment funds, and Regulation (EU) 2015/847 on information accompanying transfers of funds. |
| [127] | EBA, «Richtsnoeren inzake de initiëring en monitoring van leningen», 29 mei 2020, (EBA/GL/2020/06). |
| [128] | Verordening (EU) nr. 1093/2010 van het Europees Parlement en de Raad van 24 november 2010 tot oprichting van een Europese toezichthoudende autoriteit (Europese Bankautoriteit), tot wijziging van Besluit nr. 716/2009/EG en tot intrekking van Besluit 2009/78/EG van de Commissie. |
| [129] | EBA, «Guidelines on Loan Origination and Monitoring», 29 mei2020, (EBA/GL/2020/06), 4. |
| [130] | EBA, «Guidelines on Loan Origination and Monitoring», 29 mei 2020, (EBA/GL/2020/06), 3. Zie art. artikel 4, lid 1, punt 3, van Regulation (EU) No 575/2013 of the European Parliament and of the Council of 26 June 2013 on prudential requirements for credit institutions and investment firms and amending Regulation (EU) No 648/2012. |
| [131] | «Economisch duurzame leningen» worden gedefinieerd als: «leningen ter financiering van ecologisch duurzame economische activiteiten. Dergelijke leningen maken onderdeel uit van het bredere concept van «duurzame financiering», waaronder worden verstaan alle financiële instrumenten of investeringen, met inbegrip van aandelen en schuldkapitaal, garanties en risicobeheersinstrumenten, die worden uitgegeven of verstrekt in ruil voor de levering van financieringsactiviteiten die aan ecologische duurzaamheidscriteria voldoen». Cf. EBA, «Richtsnoeren inzake de initiëring en monitoring van leningen», 29 mei 2020, (EBA/GL/2020/06), 5, nr. 15. |
| [132] | EBA, «Richtsnoeren inzake de initiëring en monitoring van leningen», 29 mei 2020, (EBA/GL/2020/06), 18-19, nrs. 58-59. |
| [133] | HvJ (GC), 15 juli 2021, C-911/19, ECLI:EU:C:2021:599, nr. 69-71. |
| [134] | In de Nederlandse vertaling van de richtlijn «MSG-factoren» genoemd. |
| [135] | EBA, «Richtsnoeren inzake de initiëring en monitoring van leningen», 29/05/2020, (EBA/GL/2020/06), 10, nr. 27. |
| [136] | EBA, «Richtsnoeren inzake de initiëring en monitoring van leningen», 29/05/2020, (EBA/GL/2020/06), 17, nr. 57. |
| [137] | EBA, «Richtsnoeren inzake de initiëring en monitoring van leningen», 29/05/2020, (EBA/GL/2020/06), 33, nr. 126 - 127; 36, nr. 146; 37, nr. 149. |
| [138] | EBA, «Richtsnoeren inzake de initiëring en monitoring van leningen», 29/05/2020, (EBA/GL/2020/06), 46, nr. 196. |
| [139] | EBA, «Richtsnoeren inzake de initiëring en monitoring van leningen», 29/05/2020, (EBA/GL/2020/06), 49, nr. 208. |
| [140] | EBA, «On management and supervision of ESG-risks for credit institutions and investment firms» (EBA/REP/2021/18). |
| [141] | EBA, «On management and supervision of ESG-risks for credit institutions and investment firms» (EBA/REP/2021/18), p. 6. Vrij vertaald van: «Environmental, social or governance matters that may have a positive or negative impact on the financial performance or solvency of an entity, sovereign or individual». |
| [142] | Wat volgens het rapport een eigen, maar inhoudelijk overeenstemmende defintie heeft: «Social matters that may have a positive or negative impact on the financial performance or solvency of an entity, sovereign or individual». Cf. EBA, «On management and supervision of ESG-risks for credit institutions and investment firms» (EBA/REP/2021/18), 7. |
| [143] | EBA, «On management and supervision of ESG-risks for credit institutions and investment firms» (EBA/REP/2021/18), 43, nr. 75. |
| [144] | EBA, «On management and supervision of ESG-risks for credit institutions and investment firms» (EBA/REP/2021/18), 43, nr. 77. |
| [145] | EBA, «On management and supervision of ESG-risks for credit institutions and investment firms» (EBA/REP/2021/18), 160. |
| [146] | Cf. supra. |
| [147] | EBA, «On management and supervision of ESG-risks for credit institutions and investment firms» (EBA/REP/2021/18), 46, nr. 82. |
| [148] | EBA, «On management and supervision of ESG-risks for credit institutions and investment firms» (EBA/REP/2021/18), 47, nr. 82. De orginele figuur bevat tevens de mogelijke impact op de balans van beleggingsondernemingen. |
| [149] | EBA, «Richtsnoeren inzake de initiëring en monitoring van leningen», 29 mei 2020, (EBA/GL/2020/06), 10, nr. 27. |
| [150] | EBA, «Richtsnoeren inzake de initiëring en monitoring van leningen», 29 mei 2020, (EBA/GL/2020/06), 17, nr. 57. |
| [151] | EBA, «Richtsnoeren inzake de initiëring en monitoring van leningen», 29 mei 2020, (EBA/GL/2020/06), 46, nr. 196: «De kredietbeslissing moet duidelijk en goed gedocumenteerd zijn en alle voorwaarden omvatten, met inbegrip van de voorwaarden om de in de kredietwaardigheidsbeoordeling geïdentificeerde risico's te beperken, zoals risico's die verband houden met MSG-factoren, voor de leningsovereenkomst en de uitbetaling» (eigen onderlijning). |
| [152] | EBA, «Richtsnoeren inzake de initiëring en monitoring van leningen», 29 mei 2020, (EBA/GL/2020/06), 28, nr. 97; 32, nr. 120, 35, nr. 143. |
| [153] | Dit principe vinden we overigens ook terug in de Belgische rechtsleer en rechtspraak. Zie bv. Gent 3 oktober 2018, RABG 2019, 438, noot J. Benoot; Gent 26 juni 2019, TBH 2020, 335, noot E. De Baere; E. Wymeersch, M. Dambre en K. Troch, «Overzicht van rechtspraak. Privaat bankrecht (1992-1998)», TPR 1999, 1802 e.v.; Kh. Brussel 8 november 2002, TBH 2004, 170; E. De Baere, «De aansprakelijkheid van de bank bij de kredietverlening naar gemeen recht: over (wederzijdse) informatieverplichtingen en ontevreden borgen», TBH 2020, 347, nr. 17; Gent 19 oktober 2011, RABG 2012, 1189; Luik 16 mei 2006, Jaarboek Kredietrecht, 2006, 3. |
| [154] | NBB, «EBA-richtsnoeren inzake de initiëring en monitoring van leningen (EBA/GL/2020/06)», Circulaire, 20 juli 2021, 4. |
| [155] | Cf. supra. |
| [156] | «Economisch duurzame leningen» worden gedefinieerd als: «leningen ter financiering van ecologisch duurzame economische activiteiten. Dergelijke leningen maken onderdeel uit van het bredere concept van «duurzame financiering», waaronder worden verstaan alle financiële instrumenten of investeringen, met inbegrip van aandelen en schuldkapitaal, garanties en risicobeheersinstrumenten, die worden uitgegeven of verstrekt in ruil voor de levering van financieringsactiviteiten die aan ecologische duurzaamheidscriteria voldoen». Cf. EBA, «Richtsnoeren inzake de initiëring en monitoring van leningen», 29/05/2020, (EBA/GL/2020/06), 5, nr. 15. |
| [157] | EBA, «Richtsnoeren inzake de initiëring en monitoring van leningen», 29 mei 2020, (EBA/GL/2020/06), 18-19, nr. 58-59. |
| [158] | De opbrengsten van de lening is een vertaling van 'proceeds', waarmee bedoeld wordt de betaling(en) die de kredietnemer van de kredietgever ontvangt. Cf. EBA, «Guidelines on Loan Origination and Monitoring», 29 mei 2020, (EBA/GL/2020/06), 27, nr. 58. |
| [159] | EBA, «Richtsnoeren inzake de initiëring en monitoring van leningen», 29 mei 2020, (EBA/GL/2020/06), 18, nr. 58. |
| [160] | EBA, «Richtsnoeren inzake de initiëring en monitoring van leningen», 29 mei 2020, (EBA/GL/2020/06), 18, nr. 19. |
| [161] | EBA, «Richtsnoeren inzake de initiëring en monitoring van leningen», 29 mei 2020, (EBA/GL/2020/06), 18, nr. 21. |
| [162] | NBB, «EBA-richtsnoeren inzake de initiëring en monitoring van leningen (EBA/GL/2020/06)», Circulaire, 20 juli 2021, 2. |
| [163] | De Nederlandse tekst vermeld 30 juni 2021, maar de Engelse tekst maakt melding van 30 juni 2022. Ook de Nationale Bank van België volgt voor de inwerkingtreding de Engelse tekst. Zie ter zake: NBB, «EBA-richtsnoeren inzake de initiëring en monitoring van leningen (EBA/GL/2020/06)», Circulaire, 20 juli 2021, 2. |
| [164] | EBA, «Richtsnoeren inzake de initiëring en monitoring van leningen», 29 mei 2020, (EBA/GL/2020/06), 8, nr. 19. |
| [165] | EBA, «Richtsnoeren inzake de initiëring en monitoring van leningen», 29 mei 2020, (EBA/GL/2020/06), 8, nr. 22. |
| [166] | Zie o.m. L. Cornelis, «De aansprakelijkheid van de bankier bij kredietverlening», TPR 1986, (349-404), 370, nr. 19 e.v. |
| [167] | Merk op dat de ongeschreven zorgvuldigheidsnorm deels werd ingevuld op basis van mensenrechten omdat het veroorzaken van klimaatverandering een schending uitmaakt van mensenrechten. Cf. Rechtbank Den Haag 26 mei 2021, ECLI:NL:RBDHA:2021:5339, nr. 4.4.10; Gerechtshof Den Haag 9 oktober 2018, ECLI:NL:GHDHA:2018:2591; Safe Climate: A Report of the Special Rapporteur on Human Rights and the Environment, 1 oktober 2019, A/74/161, Acknowledgements. |
| [168] | Rechtbank Den Haag 26 mei 2021, ECLI:NL:RBDHA:2021:5339, nr. 4.4.11. |
| [169] | Rechtbank Den Haag 26 mei 2021, ECLI:NL:RBDHA:2021:5339, nr. 4.4.11. Op haar website vermeldt RDS overigens de UNGP te zullen toepassen (cf. Rechtbank Den Haag 26 mei 2021, ECLI:NL:RBDHA:2021:5339, nr. 2.5.22.). |
| [170] | N. Rogge, «De mogelijke impact van klimaatzaken op de verplichtingen van banken en andere (financiële) ondernemingen», BFR 2021, nr. 3, 182-185. |
| [171] | Merk daarbij op dat in de Belgische klimaatzaak de fout van de Belgische overheden in de zin van art. 1382 OBW werd vastgesteld o.b.v. (i) gemengde resultaten in termen van cijfers, (ii) het gebrek aan goede klimaatgovernance, en (iii) herhaalde waarschuwingen van de Europese Unie. Cf. Rb. Brussel (Fr.) 17 juni 2021, nr. 2015/4585/A. |
| [172] | European Parliament Resolution of 10 March 2021 with recommendations to the Commission on corporate due diligence and corporate accountability (2020/2129(INL)). |
| [173] | Wetsvoorstel van 2 april 2021 houdende de instelling van een zorg- en verantwoordingsplicht voor de ondernemingen, over hun hele waardeketen heen, Parl.St. Kamer 2020-21, nr. 55-1903/001. |
| [174] | European Parliament resolution of 10 March 2021 with recommendations to the Commission on corporate due diligence and corporate accountability (2020/2129(INL)). |
| [175] | Wetsvoorstel van 2 april 2021 houdende de instelling van een zorg- en verantwoordingsplicht voor de ondernemingen, over hun hele waardeketen heen, Parl.St. Kamer 2020-21, nr. 55-1903/001. |

